

Considera un negocio anclado en un sector profundamente defensivo, impulsado por un crecimiento secular y respaldado por una caja neta robusta.
Este mismo sector ha capeado uno de los peores ciclos de ajuste de la historia reciente, inducido por la post-pandemia. Sin embargo, tras tres años de contracción, se están confirmando los primeros brotes de recuperación.
Añade a este panorama un cambio estratégico de liderazgo: la llegada de una nueva Directora Ejecutiva (CEO) procedente del competidor líder, y la puesta en marcha de un novedoso programa de recompras.
Ahora, imagina que la empresa cotiza actualmente a la mitad de su múltiplo histórico y, desde el último trimestre (Q3), su crecimiento orgánico se ha reactivado.
Al sumar todos estos factores, se dibuja un escenario donde la oportunidad no solo es evidente, sino que los retornos potenciales se estiman cercanos al 25%.
Hoy les presento esta idea que considero muy interesante. Sin más, les dejo con este Episodio 3 de Ideas Potenciales:
Tecan Group
Tecan Group AG es un proveedor global de soluciones y equipos de automatización de laboratorio para los mercados de diagnóstico e investigación en ciencias de la vida.
La compañía se especializa en crear soluciones que automatizan flujos de trabajo en laboratorios, lo que es esencial para acelerar el descubrimiento de fármacos, la investigación académica y los diagnósticos clínicos.
La compañía se divide en dos segmentos principales:
Segmento Life Sciences
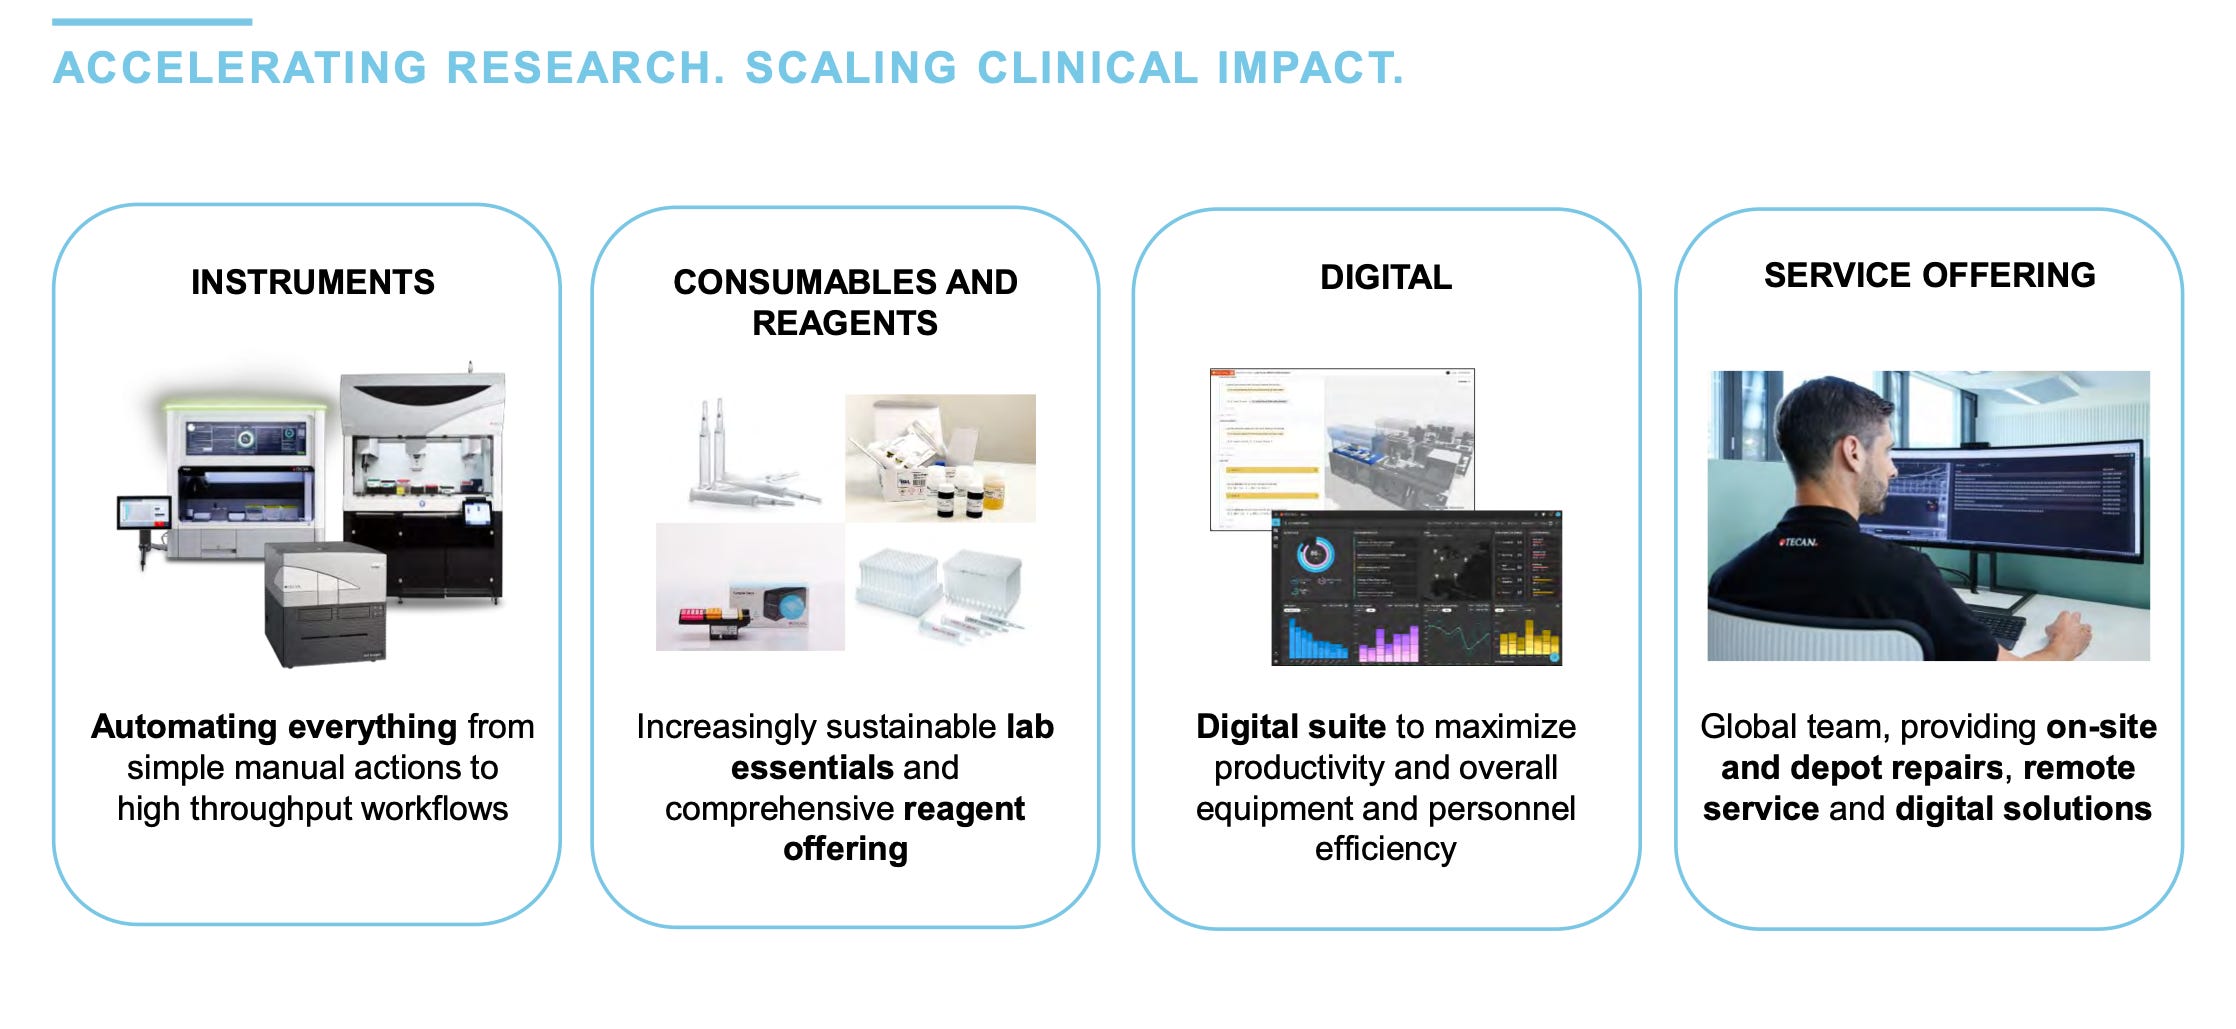
Este segmento suministra soluciones de flujo de trabajo automatizado directamente a los usuarios finales (laboratorios de investigación, universidades y centros de diagnóstico). En la tabla de debajo he sacado de los informes su comportamiento en los últimos años.

Segmento Partnering Business (OEM)
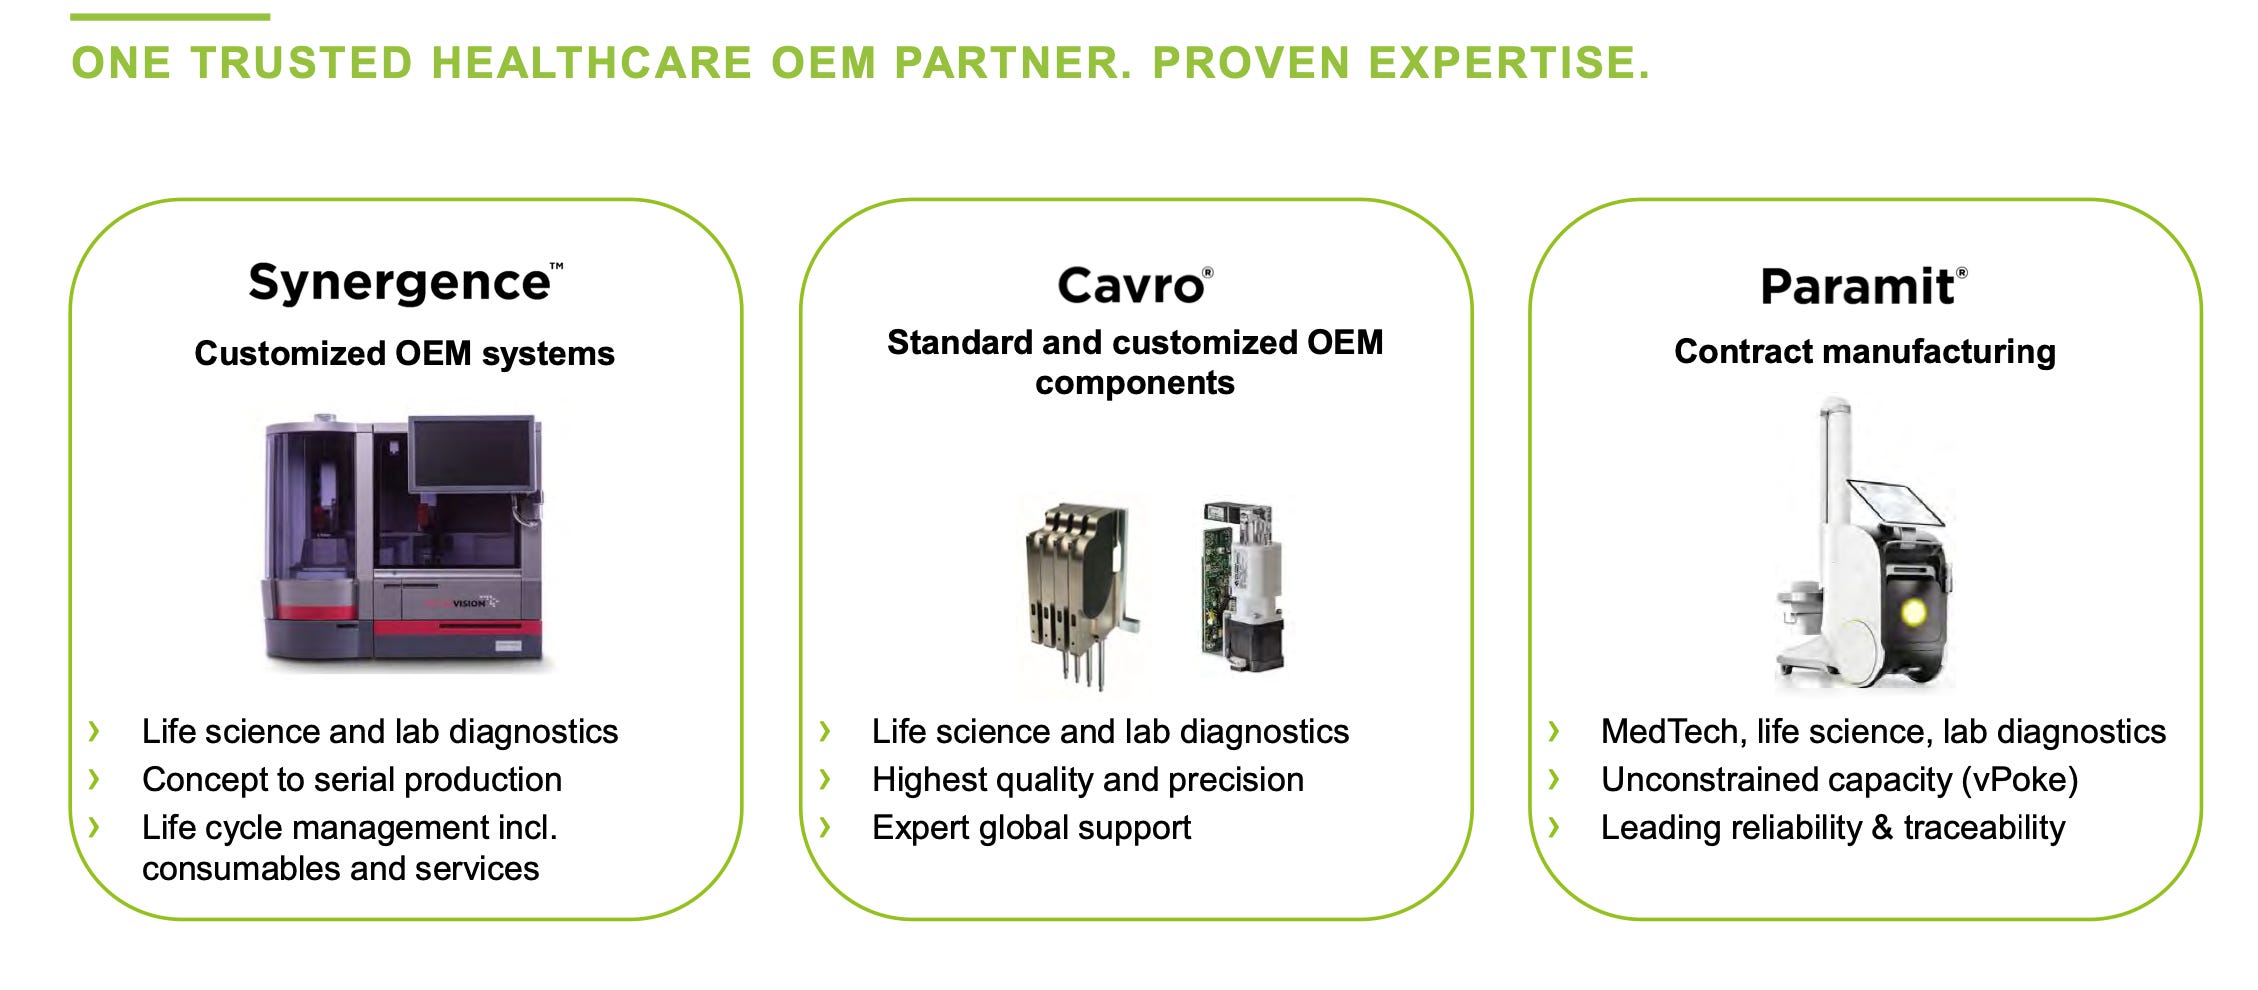
Este segmento se enfoca en el desarrollo y la fabricación de instrumentos y componentes para otras empresas, actuando como un socio de Fabricación de Equipos Originales (OEM).

Ambos segmentos
Como se puede observar, y vemos mejor en la tabla de debajo (los dos segmentos unidos) la compañía ha sufrido como otros competidores del sector.

¿Qué ha pasado?
Durante 2020 y 2021, el sector global de ciencias de la vida experimentó un auge sin precedentes impulsado por la pandemia de COVID-19. La “sed” de nuevos fármacos, vacunas y diagnósticos generó una demanda extrema de equipos, reactivos, consumibles y servicios de laboratorio. Las compañías biofarmacéuticas (los clientes finales) se encontraron en una carrera contrarreloj, lo que las llevó a sobrecomprar equipos y acumular inventario (reactivos, plásticos de un solo uso, kits de PCR, etc.) para asegurar la continuidad de sus investigaciones y procesos de fabricación.
Además, el flujo masivo de capital (tanto público como privado) a la biotecnología hizo que se incrementara el gasto en CapEx (Gasto de Capital) para construir o ampliar capacidades de fabricación y laboratorios. Las empresas como Tecan, Sartorius, Danaher o muchas otras, que suministran los instrumentos de automatización y los consumibles esenciales, reportaron crecimientos récord.
Hacia finales de 2022 y durante 2023 e incluso 2024, el ciclo comenzó a revertirse bruscamente. Dos factores clave impulsaron esta corrección:
Degradación del Inventario: Los clientes finales (las grandes farmacéuticas y biotecnológicas) se dieron cuenta de que tenían niveles excesivos de inventario de consumibles y reactivos, a menudo comprados a precios inflados o con fechas de caducidad cercanas. Esto significó que dejaron de hacer nuevos pedidos a sus proveedores (como nuestra protagonista) hasta consumir sus existencias.
Contracción del CAPEX: Al mismo tiempo, la inflación, el aumento de las tasas de interés y la finalización de los grandes programas de estímulo COVID hicieron que el capital fuera más caro. Las grandes farmacéuticas y las biotecnológicas en etapa de desarrollo redujeron drásticamente su Gasto de Capital, lo cual frenó la construcción de nuevas instalaciones y pospuso grandes compras de equipos de automatización, enfocándose en la rentabilidad y la eficiencia.
La oportunidad
¿Y por qué es interesante ahora? Tecan Group ha visto reducida su cotización en un 75% desde finales de 2021.
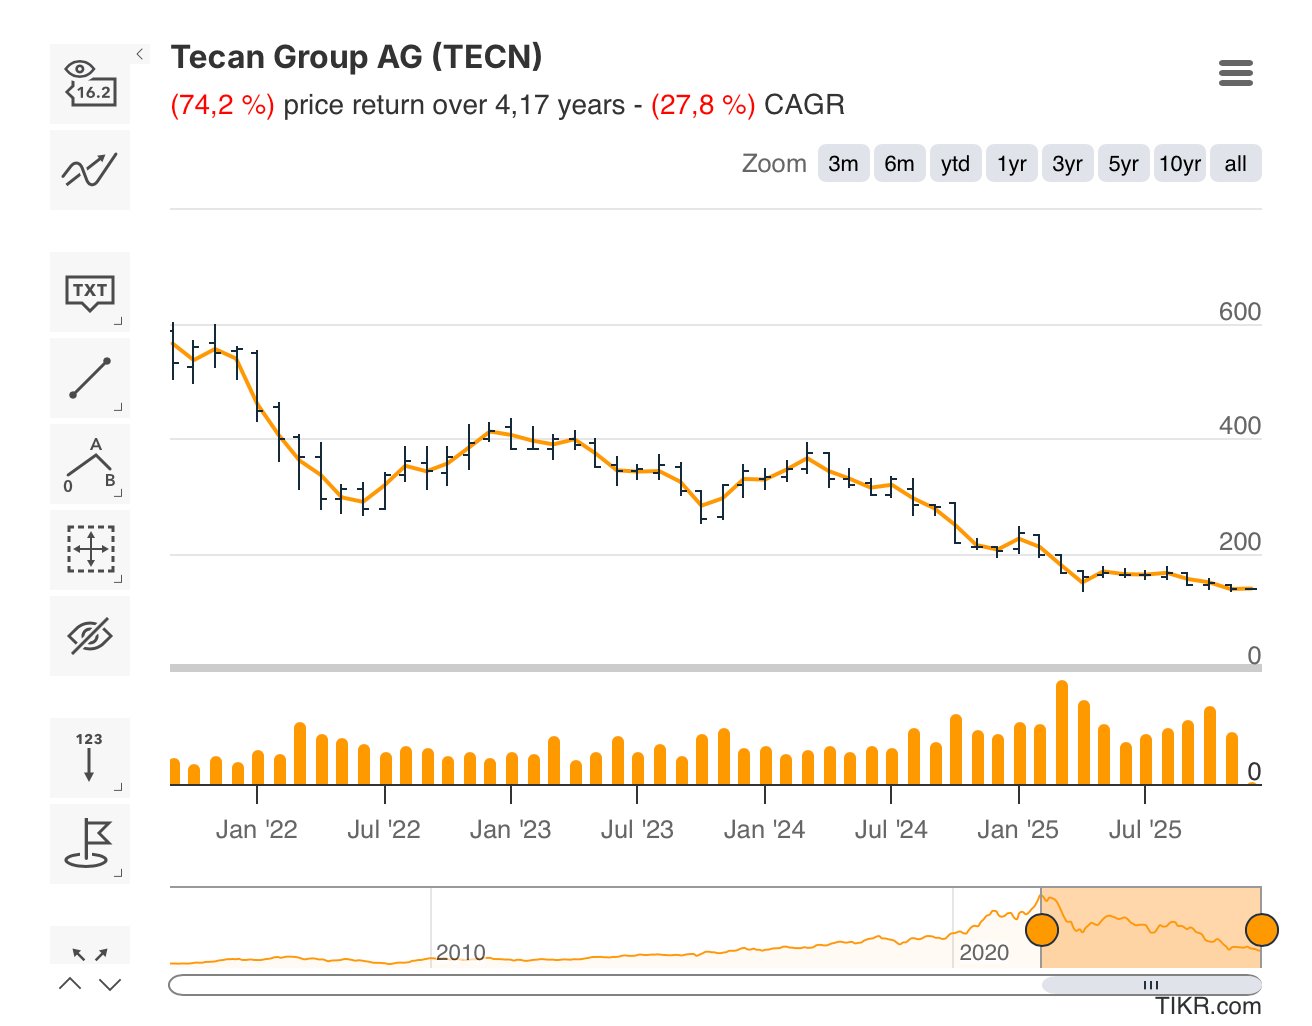
Alguien que vea esto puede pensar en un negocio abocado a la quiebra y que ha pasado de ser generador de caja a quemar la misma.
Pero por raro que parezca, nada más lejos de la realidad. La compañía ha sufrido decrecimiento (primera línea azul de la foto), erosión de los márgenes debido a la pérdida de economías de escala (segunda línea azul) y un beneficio neto que, si bien se ha visto reducido considerablemente, está en niveles de 2019 (justo el año previo a la Pandemia) y necesitando márgenes mucho menores para lograrlos.
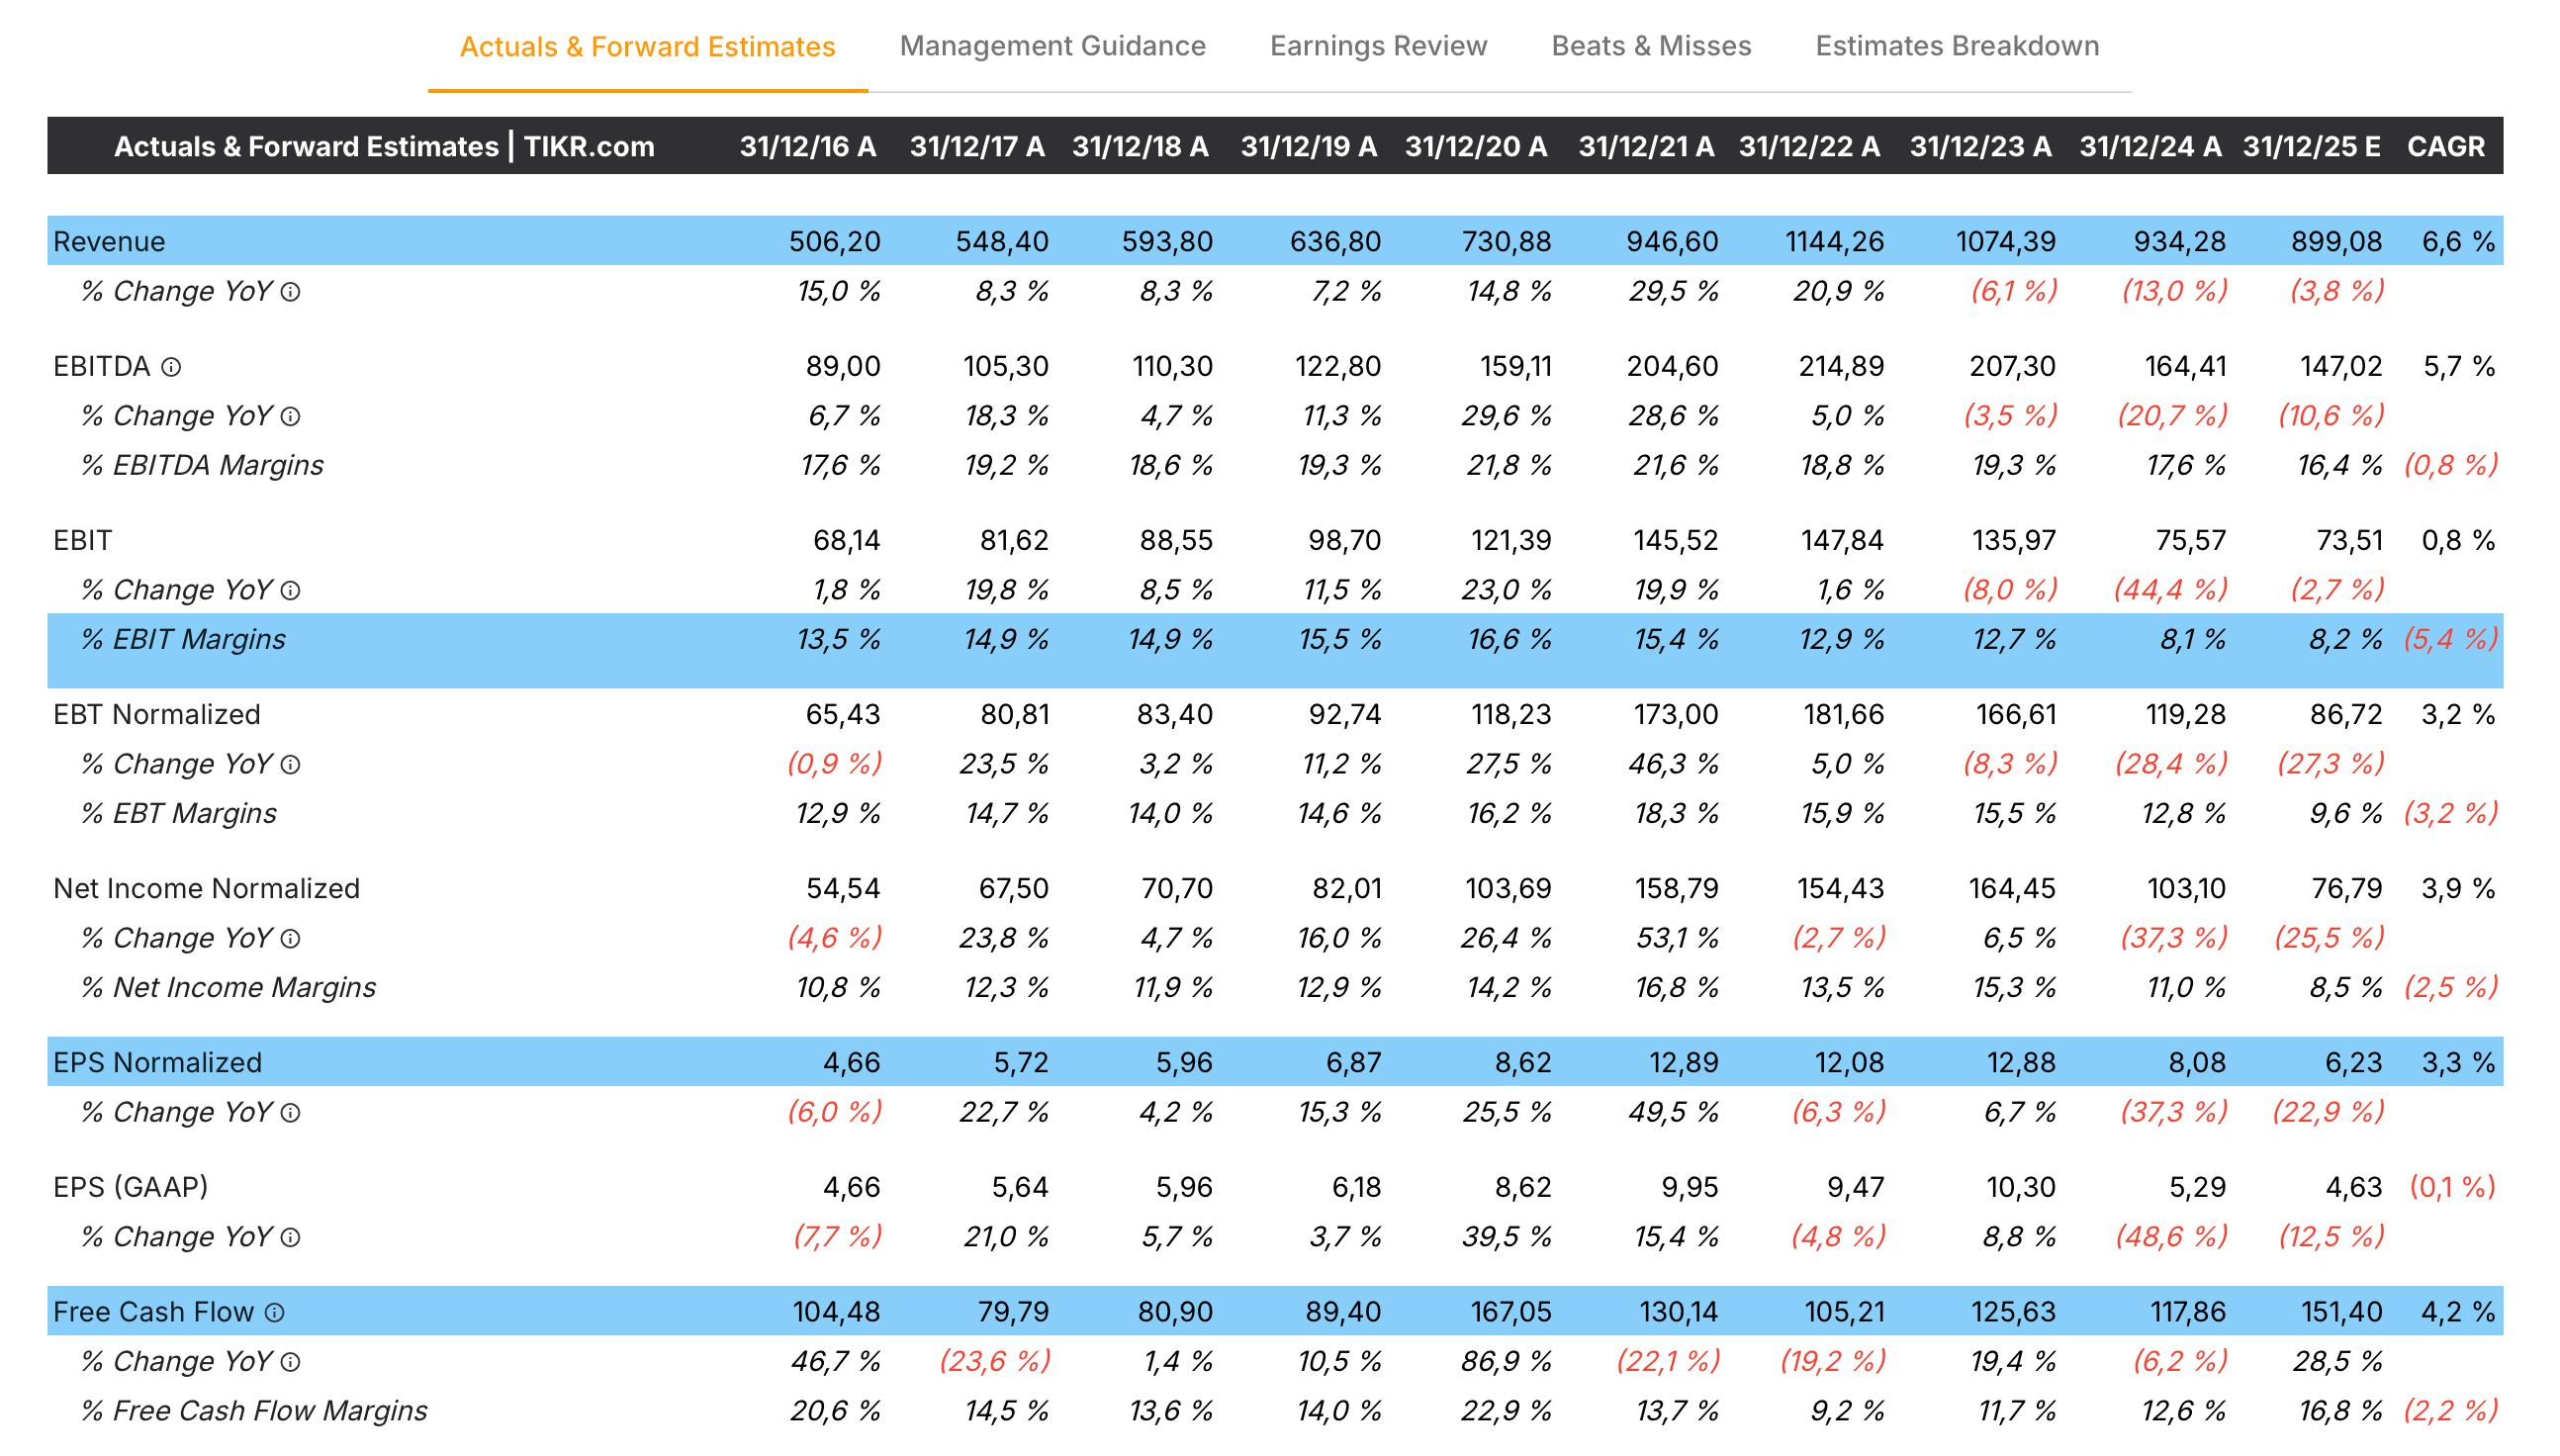
Sin embargo, y dado que la D&A es un gasto no monetario que reduce el beneficio neto, su aumento ha provocado que la generación de caja operativa haya sufrido mucho menos que el beneficio reportado.
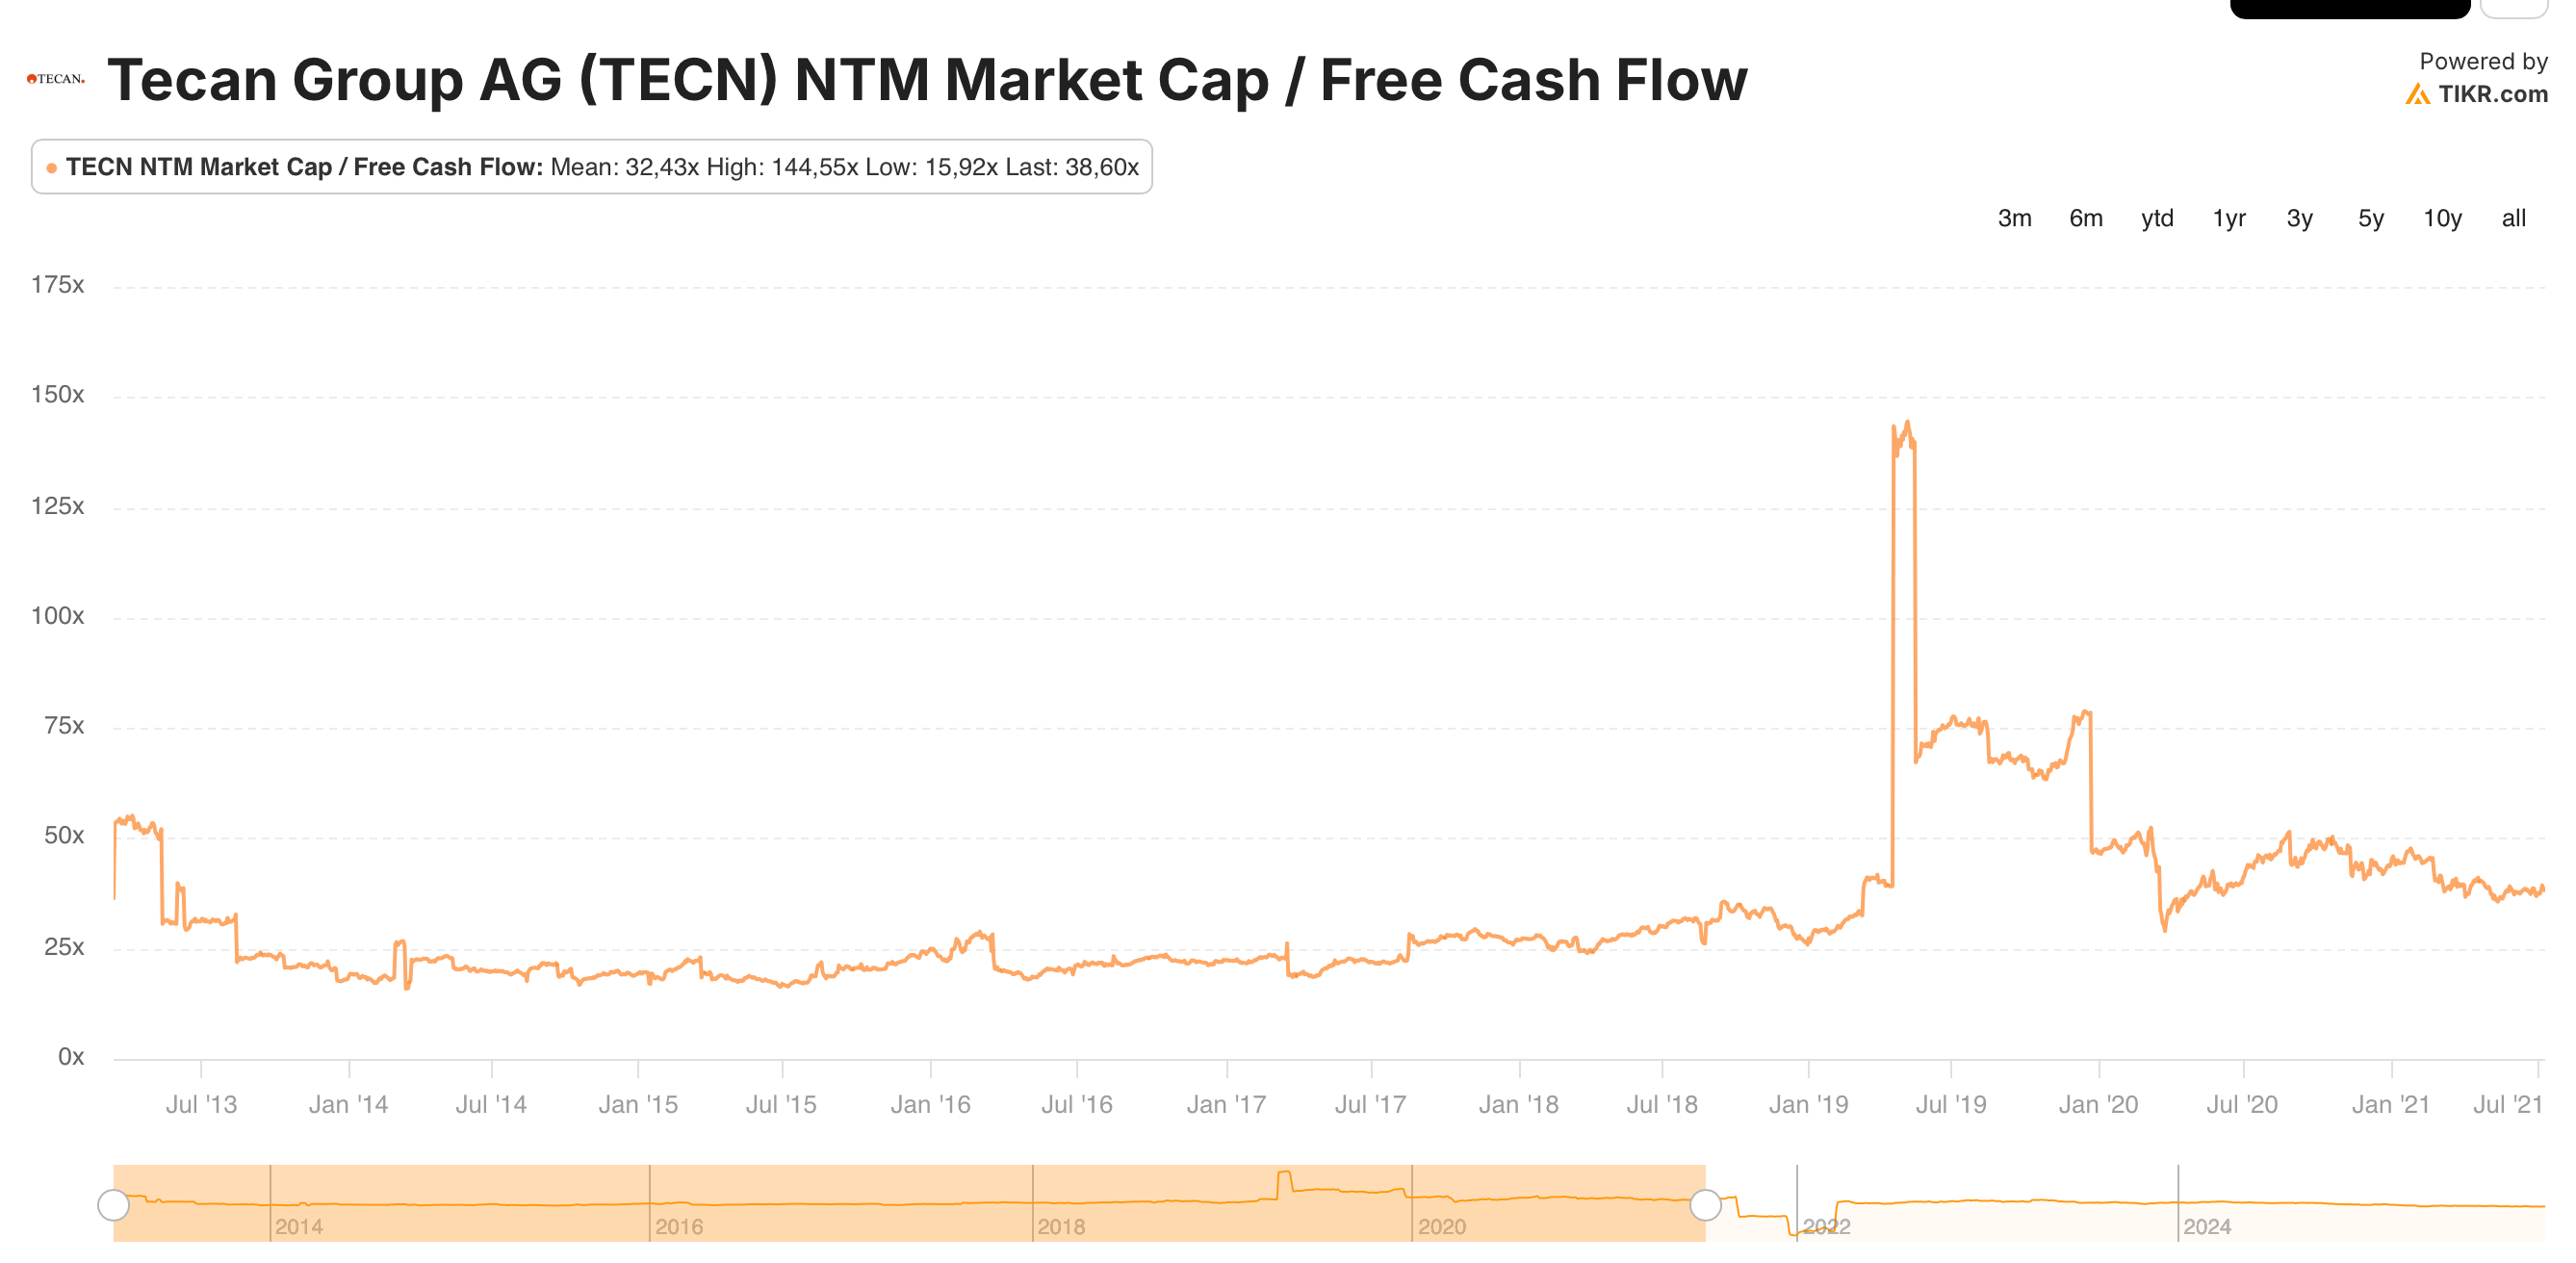
Así, y a día de hoy, ajustando el FCF, la compañía podría estar cotizando a solo 15 veces EV/FCF si consideramos que será capaz de generar 120 millones en 2026. Esto ya lo logró en 2023 y en 2024, y es muy posible que lo supere con solvencia en 2025 (estimaciones de 150 millones) gracias a unos change in net working capital bastante favorables para esta temporada.
Para hacernos una idea de la oportunidad que podría suponer debemos considerar que, previo al Covid, la compañía cotizaba a unas 32x EV/FCF de media durante un período total de 8 años.
Catalizadores y ¿turnaround?
Además de todo ello, hay varios puntos que animan a confiar en una pronta recuperación, los cuales me gustaría resaltar:
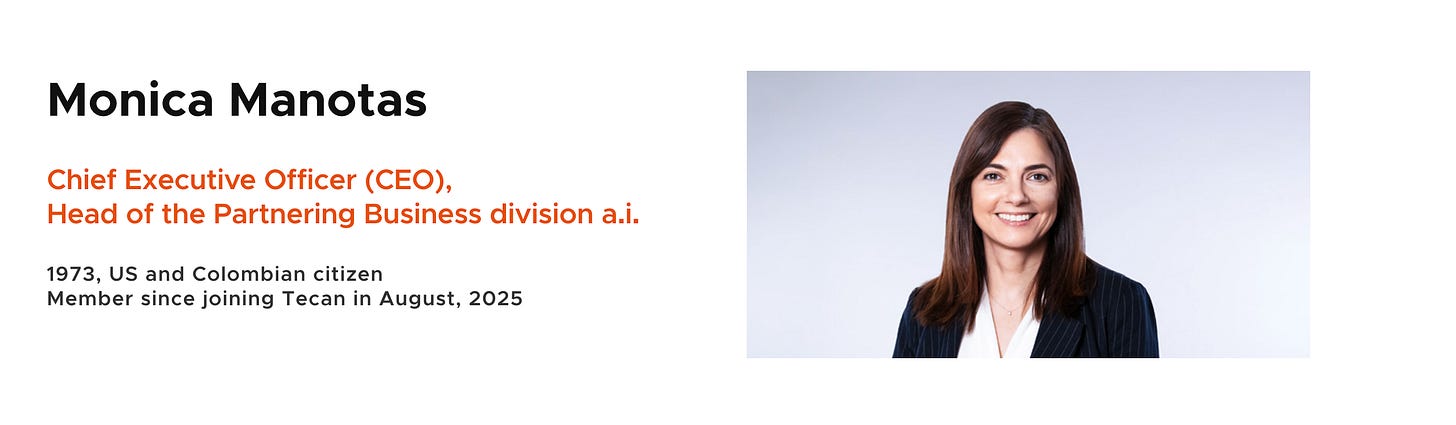
Recientemente, en este mismo 2025, Tecan Group ha marcado un cambio de rumbo significativo con el nombramiento de Monica Manotas, ex-ejecutiva de Thermo Fisher (competidor líder), como su nueva Directora Ejecutiva (CEO).
Este relevo no es la única señal de una transición estratégica. Mientras que históricamente la compañía había optado por pequeñas diluciones anuales en su número de acciones en circulación para financiarse, 2025 trae una novedad como es la implementación de un programa de recompra de acciones.
Este giro, que pasa de la dilución al retorno de capital a los accionistas, sumado a la llegada de una ejecutiva con experiencia en un gigante del sector como Thermo Fisher, sugiere que el negocio de Tecan podría encontrarse en un punto de inflexión estratégico.
La compañía logró en Q3 2025 la vuelta al crecimiento después de muchísimo tiempo. Esto anima a pensar que este H2 puede suponer ya la vuelta al mismo que podría continuarse en 2026 con una mejora aparejada de los márgenes operativos.

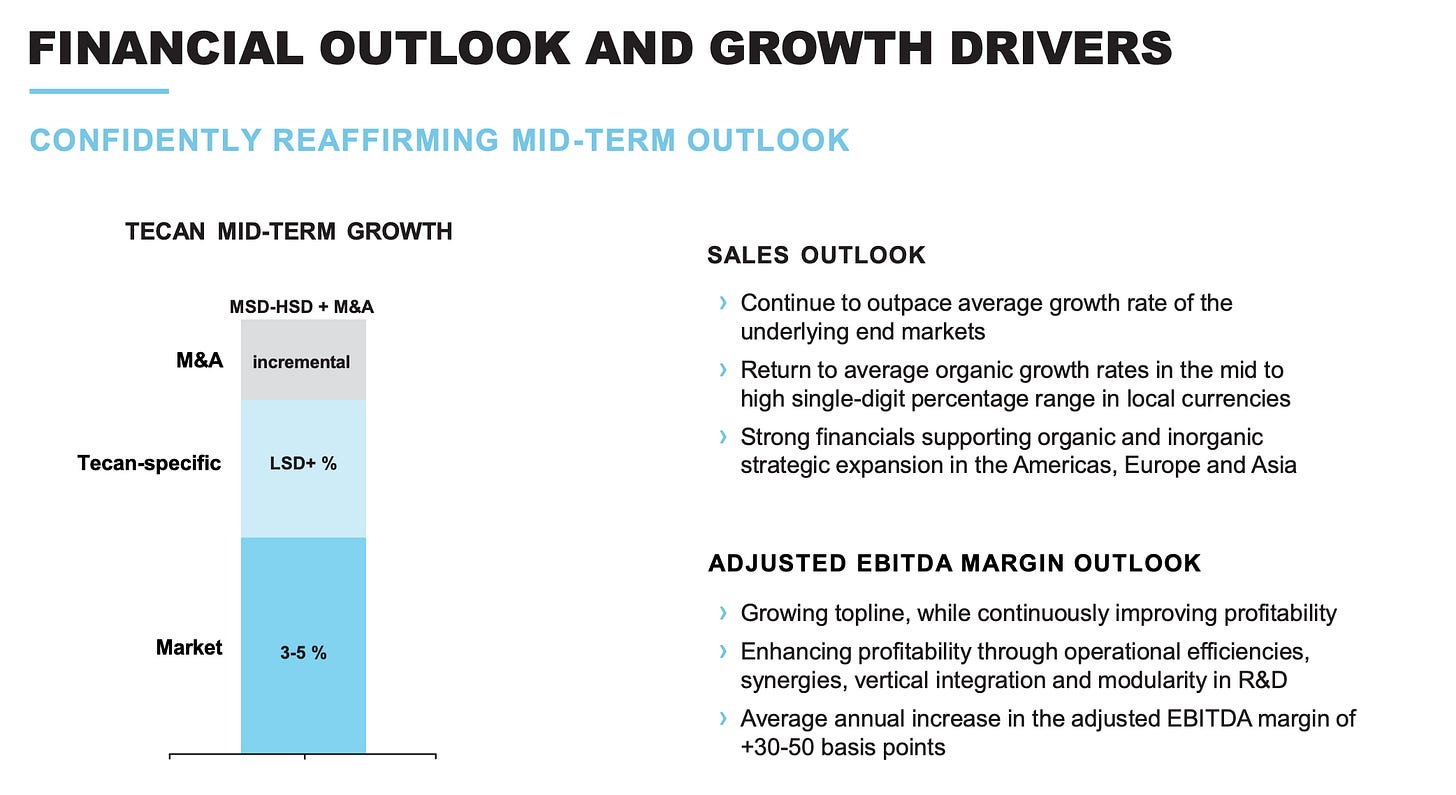
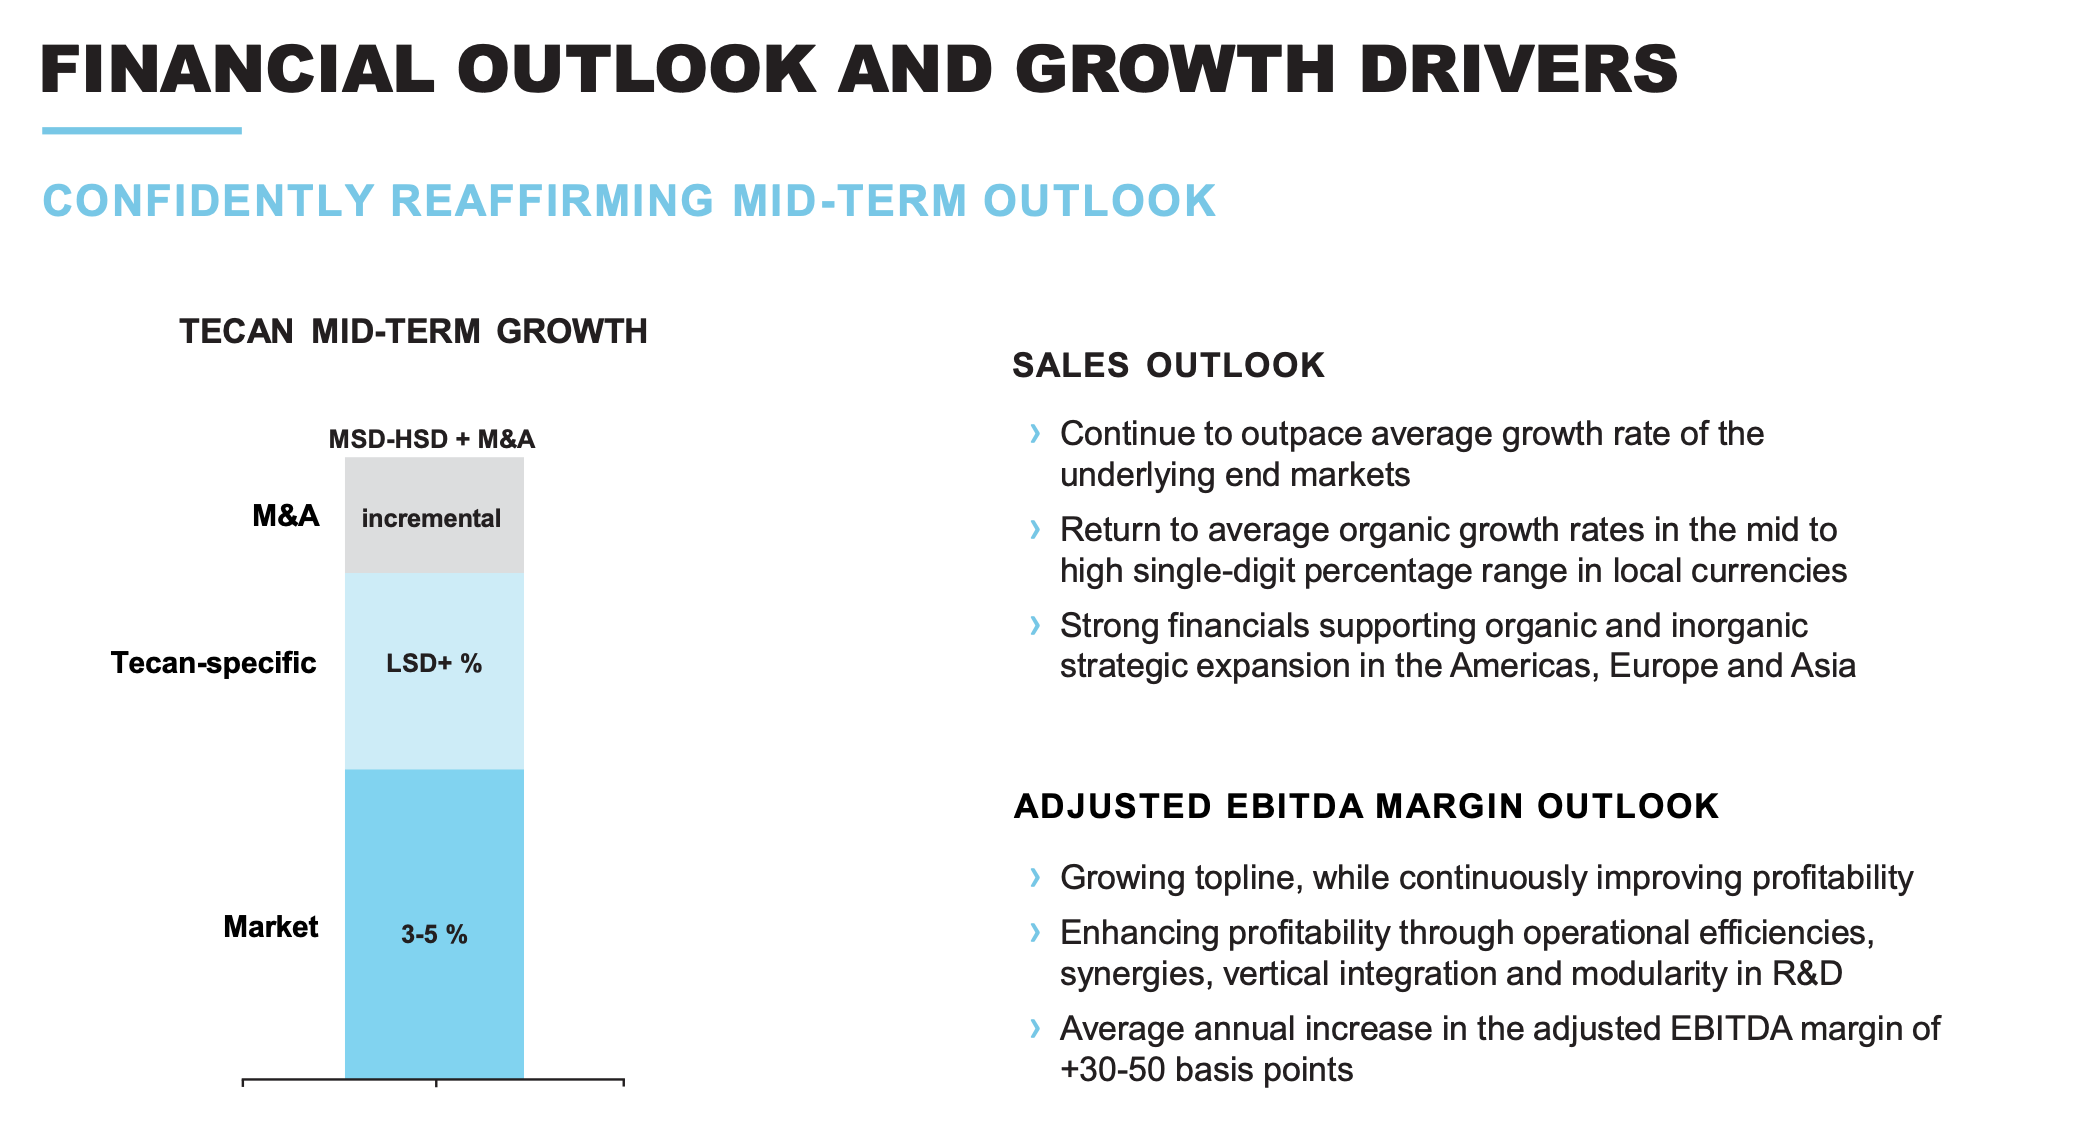
La compañía habla de perspectivas a medio plazo de vuelta al crecimiento medio de entre el 5-8% con una mejora paulatina de márgenes. De suceder esto, es muy posible que a 5 años vista, y en un ciclo normalizado, la compañía pudiera pasar de los márgenes EBIT actuales de alrededor del 8,5% a unos más normalizados del 13-14% (pre COVID). De suceder esto, la compañía vería no sólo aumentado de manera abrupta su bottom line o beneficio neto, sino también su múltiplo de valoración que, por la calidad del negocio, podría encontrarse entre las 20 y las 24x.

Valoración de servilleta
Con todo ello, es posible que a 2030 la compañía alcance su máximo histórico en cuanto a beneficio por acción (alrededor de 13 CHF) que, valorados a un múltiplo de 20 veces forward, nos ofrecería un precio para 2029 de 260 CHF. La compañía cotiza actualmente a 138 CHF, por lo que no sería extraño que este stock ofreciera rentabilidades anualizadas del 18% a 5 años vista. Esta rentabilidad podría ser mucho mayor, sin embargo, si atendemos a los propios atributos del negocio.
Y es que si consideramos el enorme gasto contable de D&A (depreciación y amortización) y unas necesidades de CapEx mínimas (alrededor del 10% de la caja generada por operaciones), descubrimos que la generación real de caja es muy superior a su beneficio contable de manera sistemática.
En la siguinte gráfica podemos ver cómo el net income publicado (línea roja) es sólo una parte de la caja real generada (barras azules).
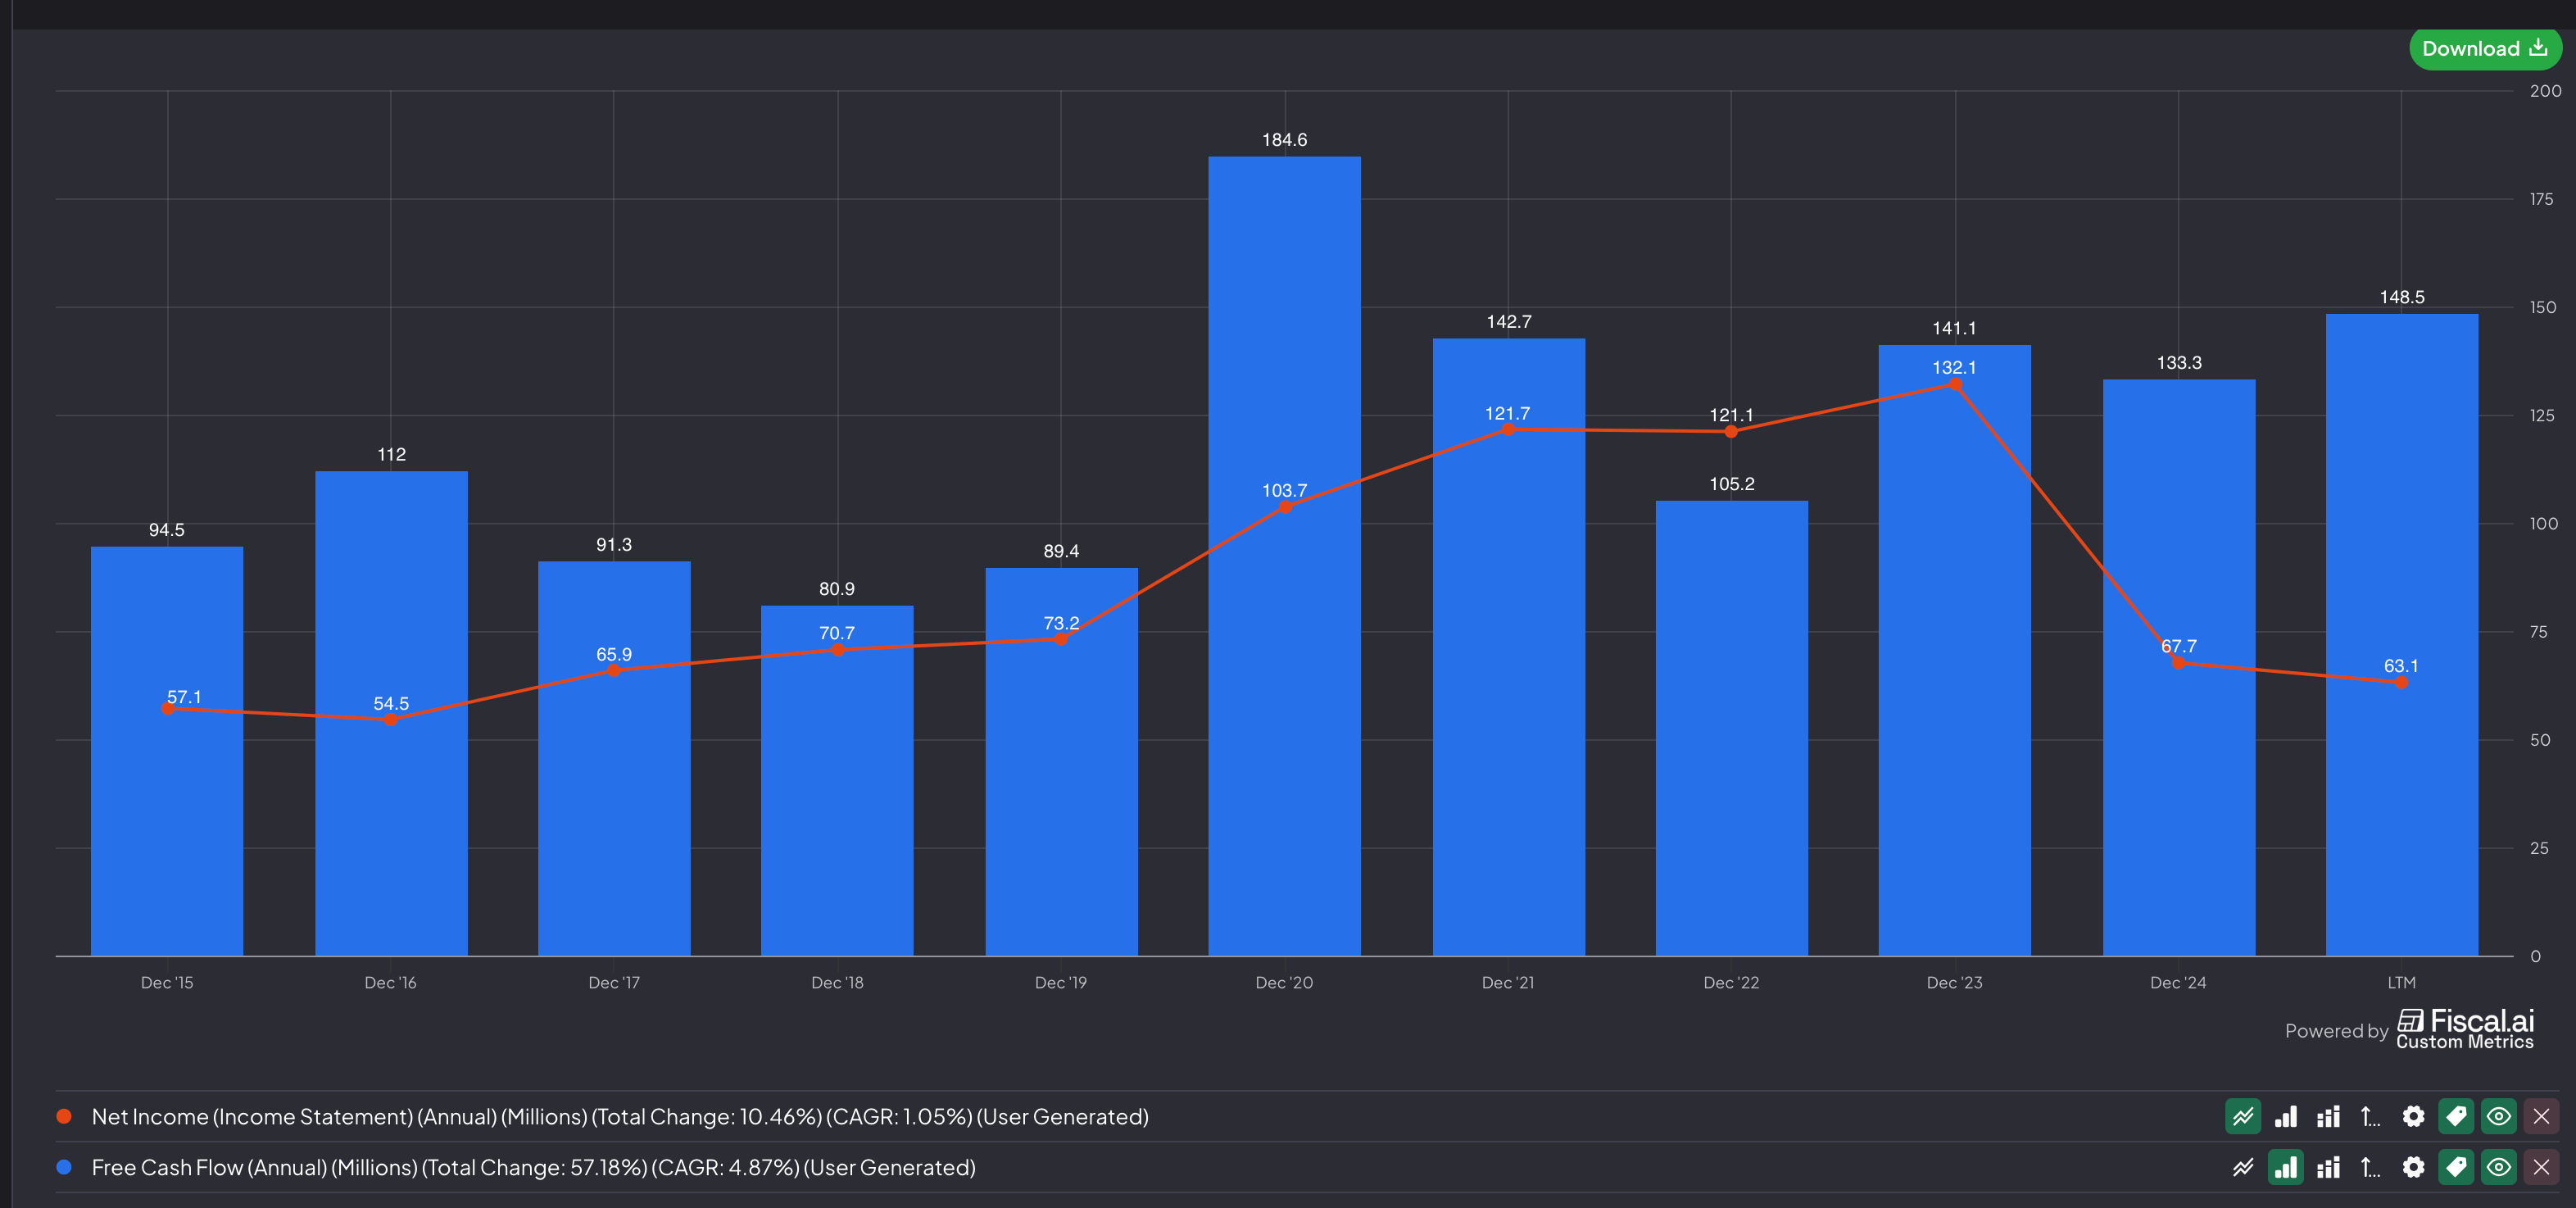
Esto ha provocado que durante toda su historia, la compañía haya sido valorada a un múltiplo PER que, de primeras, podría parecer caro. En este caso, hablamos de una media durante todos los períodos de 30x. Esto básicamente se da porque, en negocios como este, un múltiplo de 30x beneficios puede ser un 23-25x FCF.
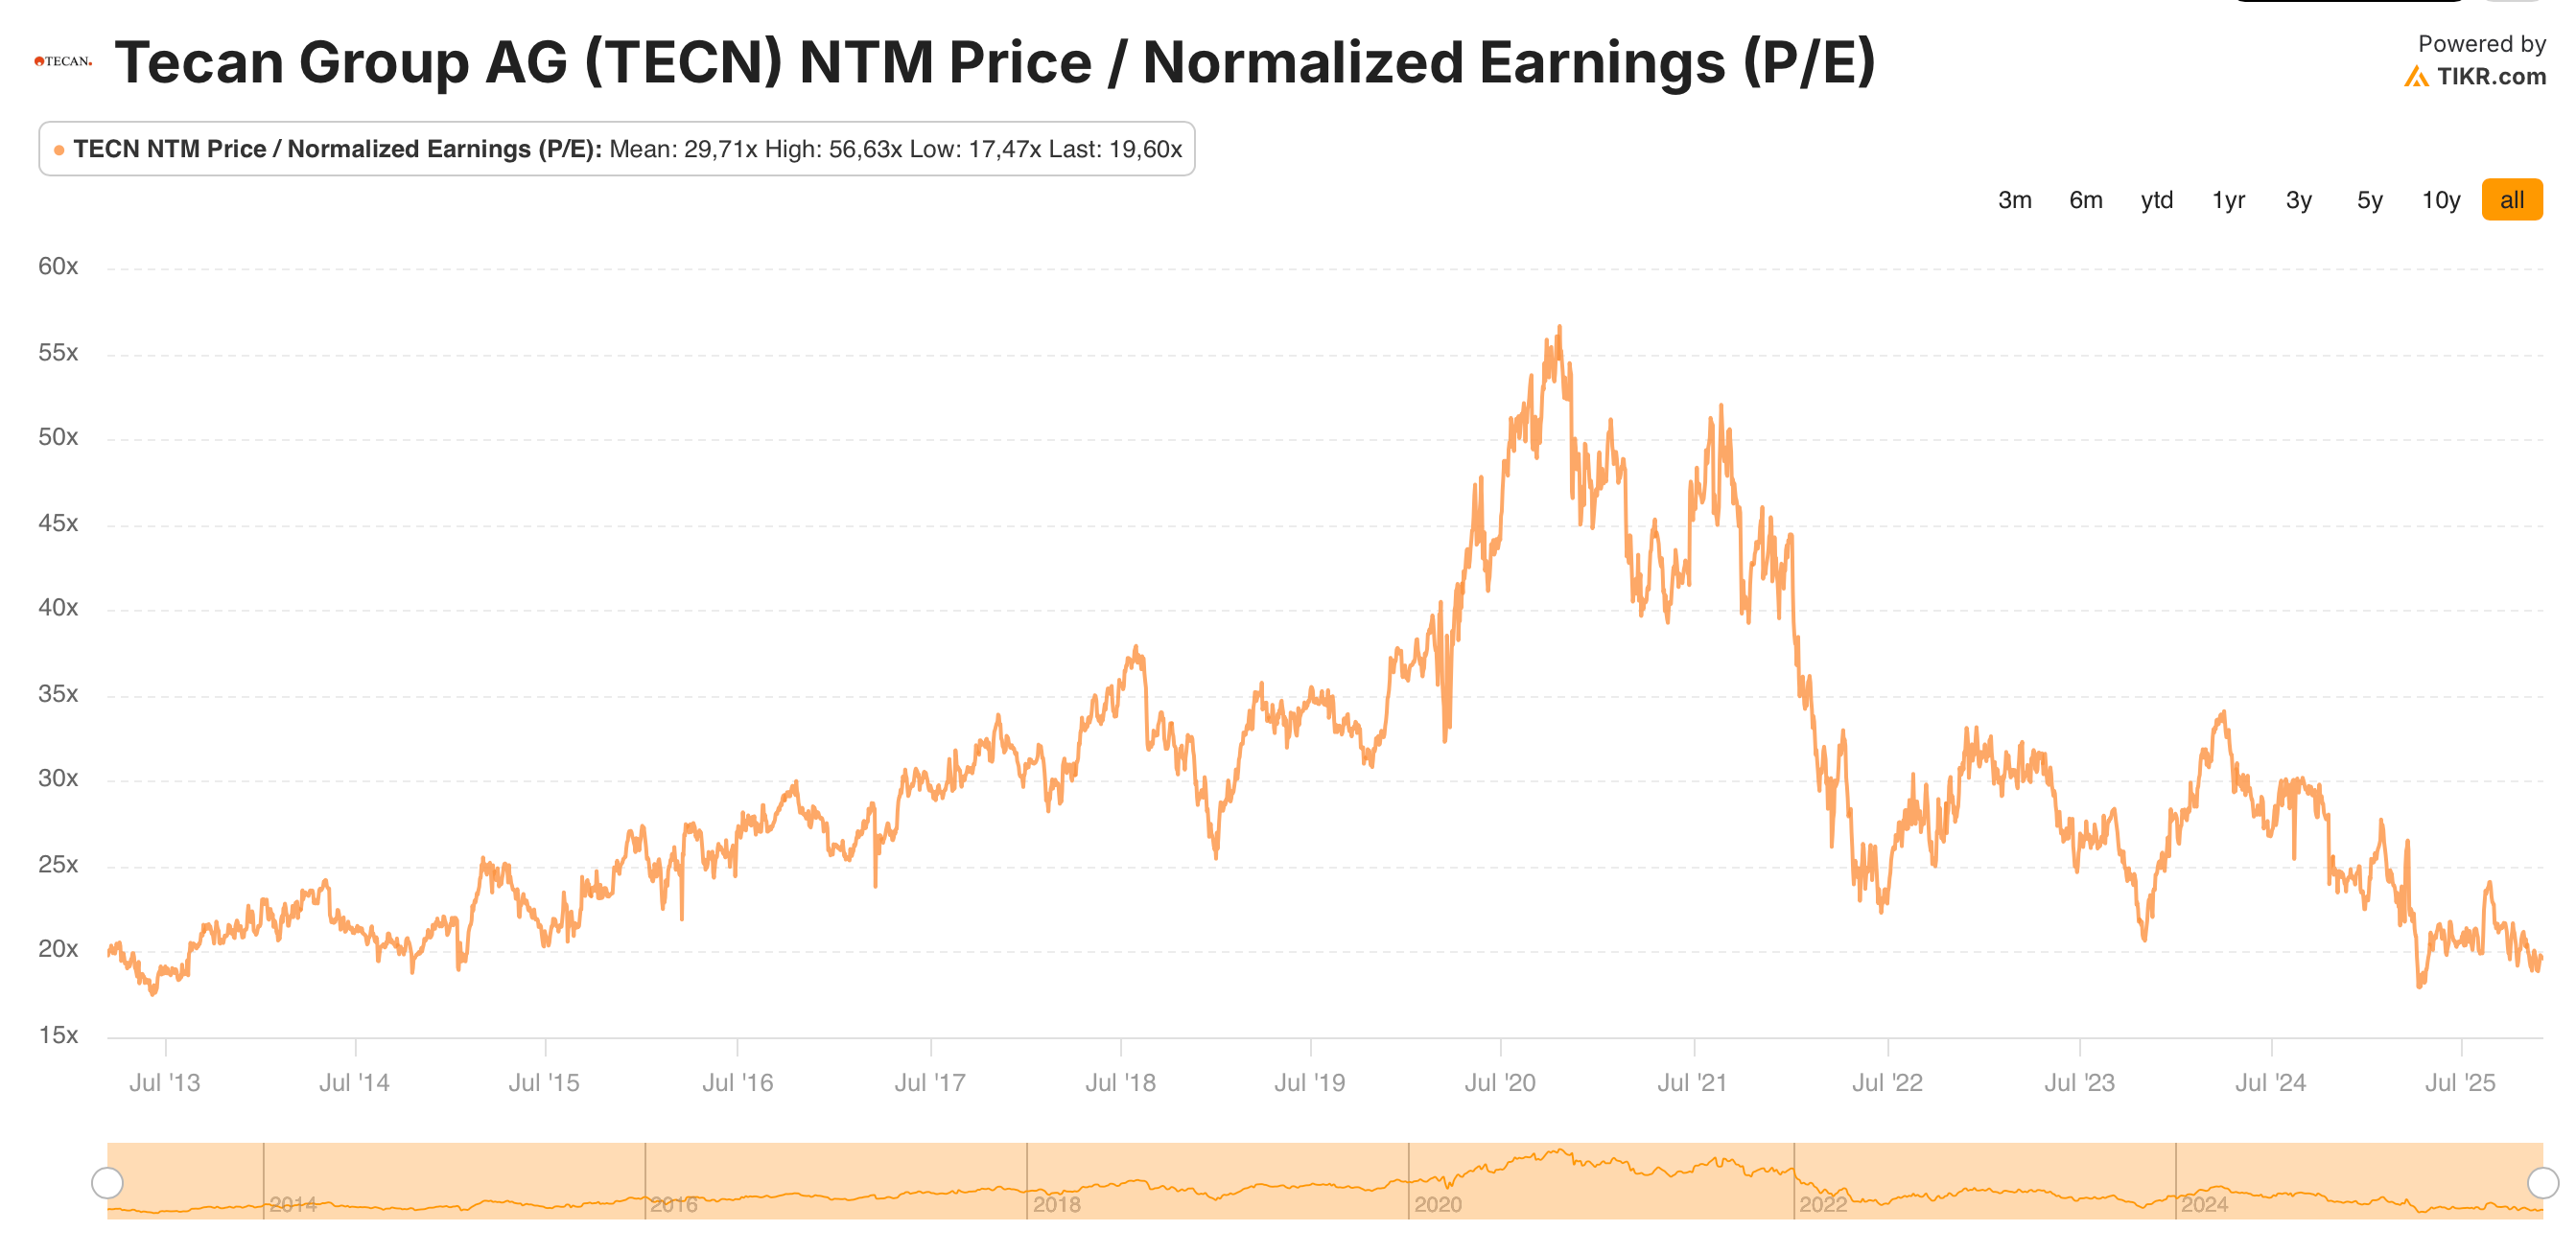
Aún siendo conservadores y aplicándole un múltiplo PER de 25x (que probablemente significaría un múltiplo EV/FCF de 20x), los retornos esperados se van a casi el 24%.
Conclusión
Sin embargo, y para que toda esta introducción a la compañía tuviese validez, es vital estudiar más a fondo sus productos y su posición en el mercado.
Creo que las bases están puestas (nueva CEO con gran experiencia), cambios en el capital allocation y brotes verdes con vuelta al crecimiento. Ayudará, además, un balance tremendamente saneado con un ratio de casi 1x EBITDA en caja neta.
Creo que hablamos de un negocio que ha sufrido todo lo que tenía que sufrir para poder llegar a valorarse a estos extremos, a resumir:
-50% de EPS desde máximos (burbuja) del Covid.
Persistencia de vientos de cara del sector, aburriendo al accionariado.
Cambio de CEO.
Bajada crítica de márgenes operativos en 2024 desde casi el 14% al 9%.
Y que, aún estando en mínimos, ya podría estar disfrutando de un punto de inflexión:
Cambio de CEO a una persona con experiencia en el mejor competidor.
Cambio en capital allocation
Vuelta al crecimiento orgánico en Q3
Oportunidad de recuperar márgenes.
Principal riesgo
Considero, por lo estudiado hasta ahora, que el riesgo principal para la inversión en Tecan Group no reside en la viabilidad del negocio, sino en el coste de oportunidad a corto plazo. Aunque se aprecian brotes verdes en varios segmentos de la demanda, una ralentización o estancamiento de estas incipientes recuperaciones en el corto plazo podría prolongar la fase de infravaloración del activo.
Catalizadores generosos
Estimo que, en algún trimestre próximo, la cotización premiará de forma desproporcionada cualquier pequeña mejora operativa o métrica positiva. Esto se deberá a que el mercado buscará adelantarse a la consecución de la normalización del ciclo de inversión y demanda. Estas mejoras actuarán, en mi opinión, como catalizadores claros para una revalorización significativa.
La compañía presentará su guidance para 2025 en el próximo reporte del Q4. Cabe destacar que hasta el momento nada se sabe de ello. Actualmente, el consenso de nueve analistas proyecta:
Un crecimiento de ingresos del 7%. (Considero esta estimación conservadora, dado que 2025 representará una base comparable muy débil)
Una recuperación de los márgenes que impulsaría el beneficio por acción a crecer un 26%.
Me gustaría añadir que, aunque este crecimiento del 26% parece exigente a primera vista, el absoluto resultante sería inferior a un año ya bastante malo como 2024.
Existe una interesante segunda derivada de este análisis: el escenario en el que un guidance de 2025 inferior a las estimaciones de consenso (por ejemplo, crecimiento de ingresos del 5% y EPS del 15%) podría no ser suficiente para castigar la cotización.
Esto se debería al enorme margen de seguridad ya implícito en la valoración actual. Si un guidance más conservador viniera acompañado de noticias positivas como una ampliación del programa de recompra de acciones, o comentarios optimistas por parte de la directiva sobre el fin de la digestión de inventarios, podría desencadenar una reacción de “poner en precio” (pricing in) el inminente cambio de ciclo, generando un rally por miedo a perder la oportunidad (o FOMO).
Próximos pasos
Por mi parte, la investigación sobre Tecan Group continuará estando en un nivel alto de prioridad, aunque no es el único caso que sigo activamente en estos momentos. Anticipo así que, durante este mes de diciembre, lanzaré una nueva tesis de inversión.
Vamossss, Gracias 🫂