

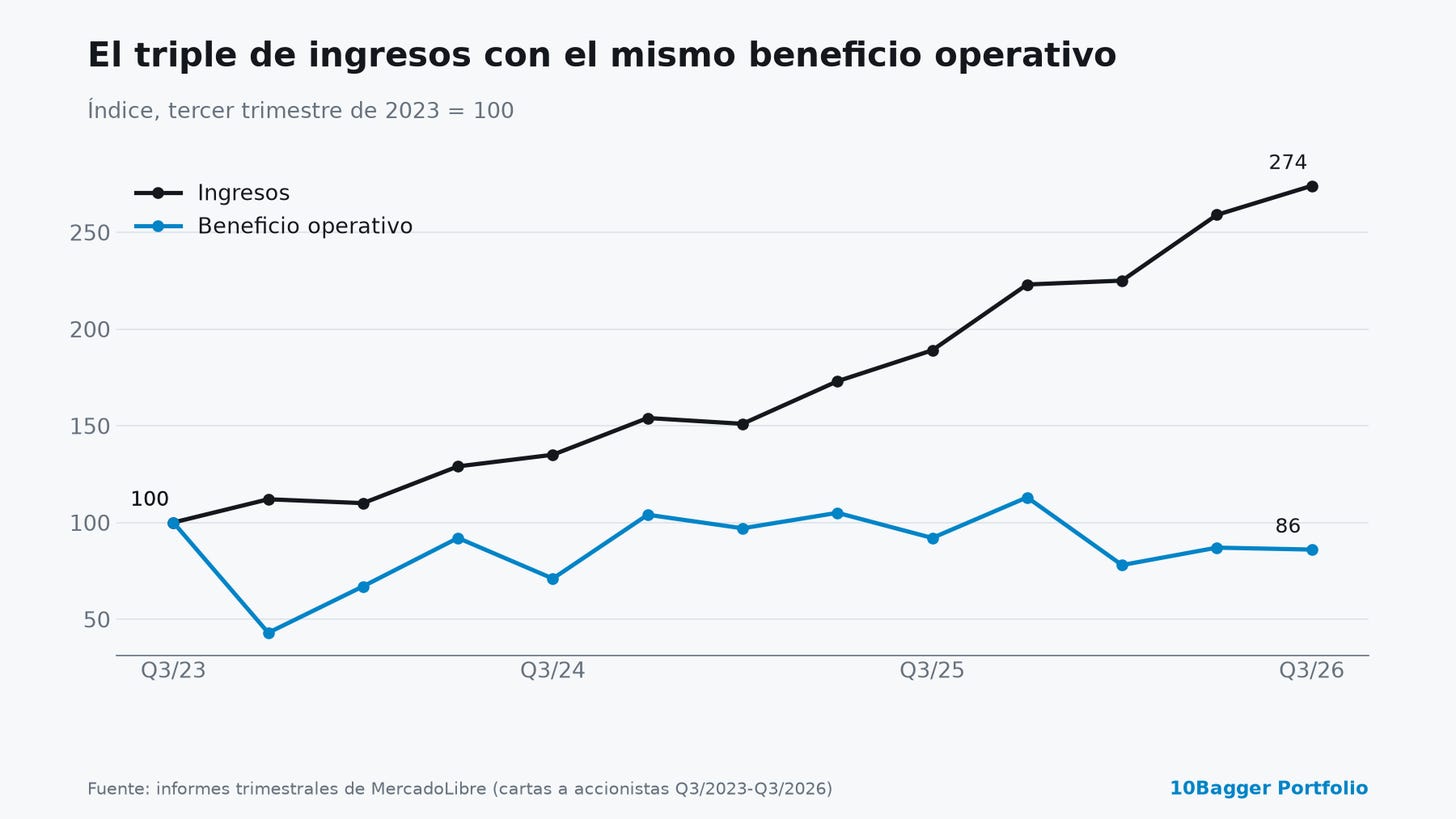
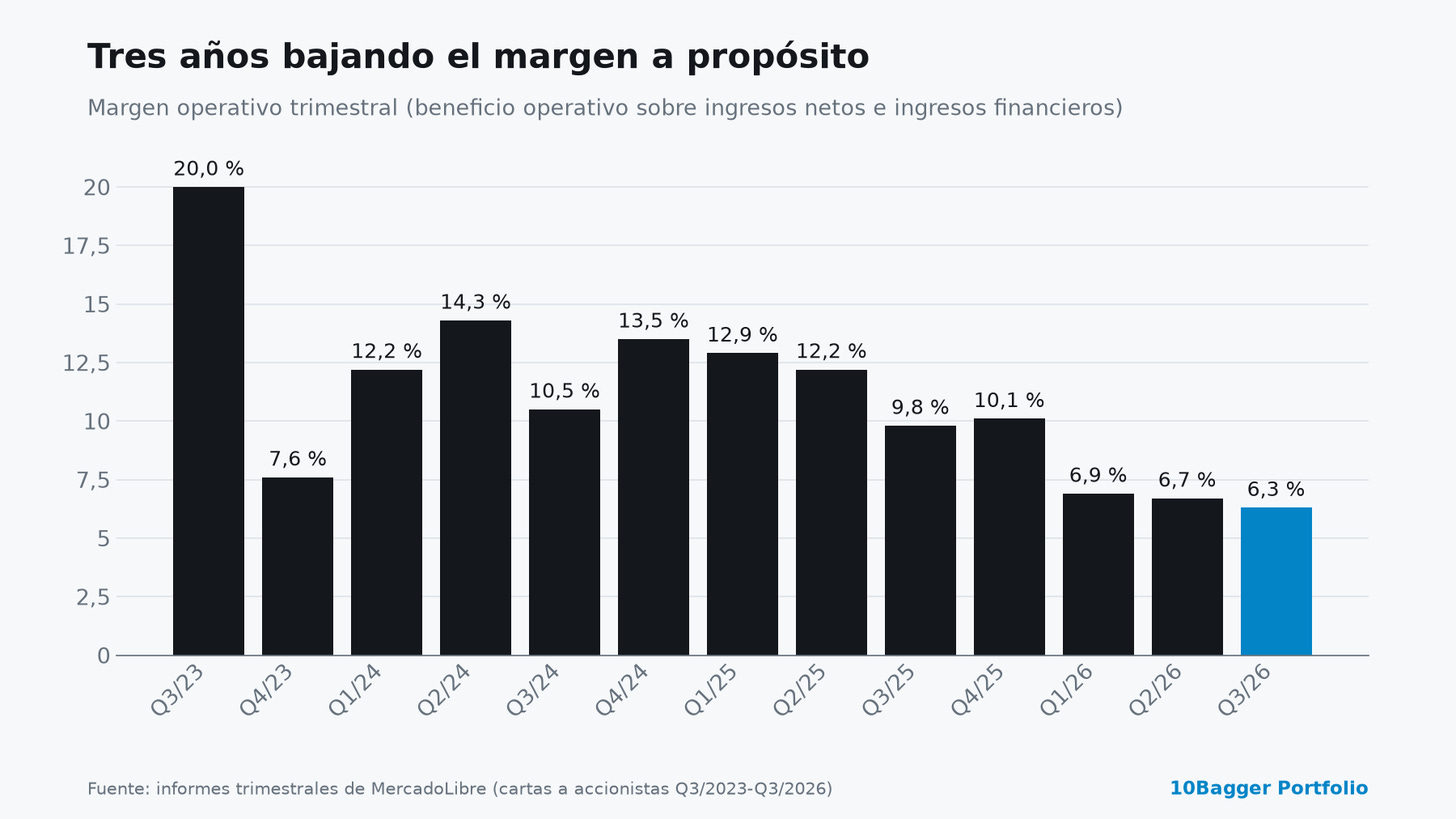
MercadoLibre ingresó $10.750 millones en el tercer trimestre, un 45% más que hace un año (41% a tipo de cambio constante), y ganó $676 millones operativos, un 6% menos. El margen operativo se quedó en el 6,3%, por debajo del trimestre anterior. Para situarlo: en el tercer trimestre de 2023 la compañía ganaba $785 millones operativos con $3.927 millones de ingresos. Es decir, en tres años ha multiplicado por 2,7 las ventas y gana lo mismo. Esto que acabo de contar, y que he puesto al principio para situar, creo que es la propia tesis y la oportunidad, como iremos viendo.
Lo que cualquier algoritmo ve es otro trimestre más de margen a la baja, que es lo que lleva pesando sobre la acción desde hace año y medio. Pero creo que la pregunta correcta no es cuánto margen ha perdido, sino en qué lo está gastando y qué le hace eso a la competencia. En esta publicación quiero intentar definir tres cosas: dónde está yendo ese margen, qué hay debajo de los dos negocios que más lo consumen (los envíos y la tarjeta de crédito) y por qué, en medio de una revolución tecnológica, me parece buena noticia que la compañía siga invirtiendo en algo muy concreto. Dicho esto, vamos a ello.
1. El trimestre de manera resumida
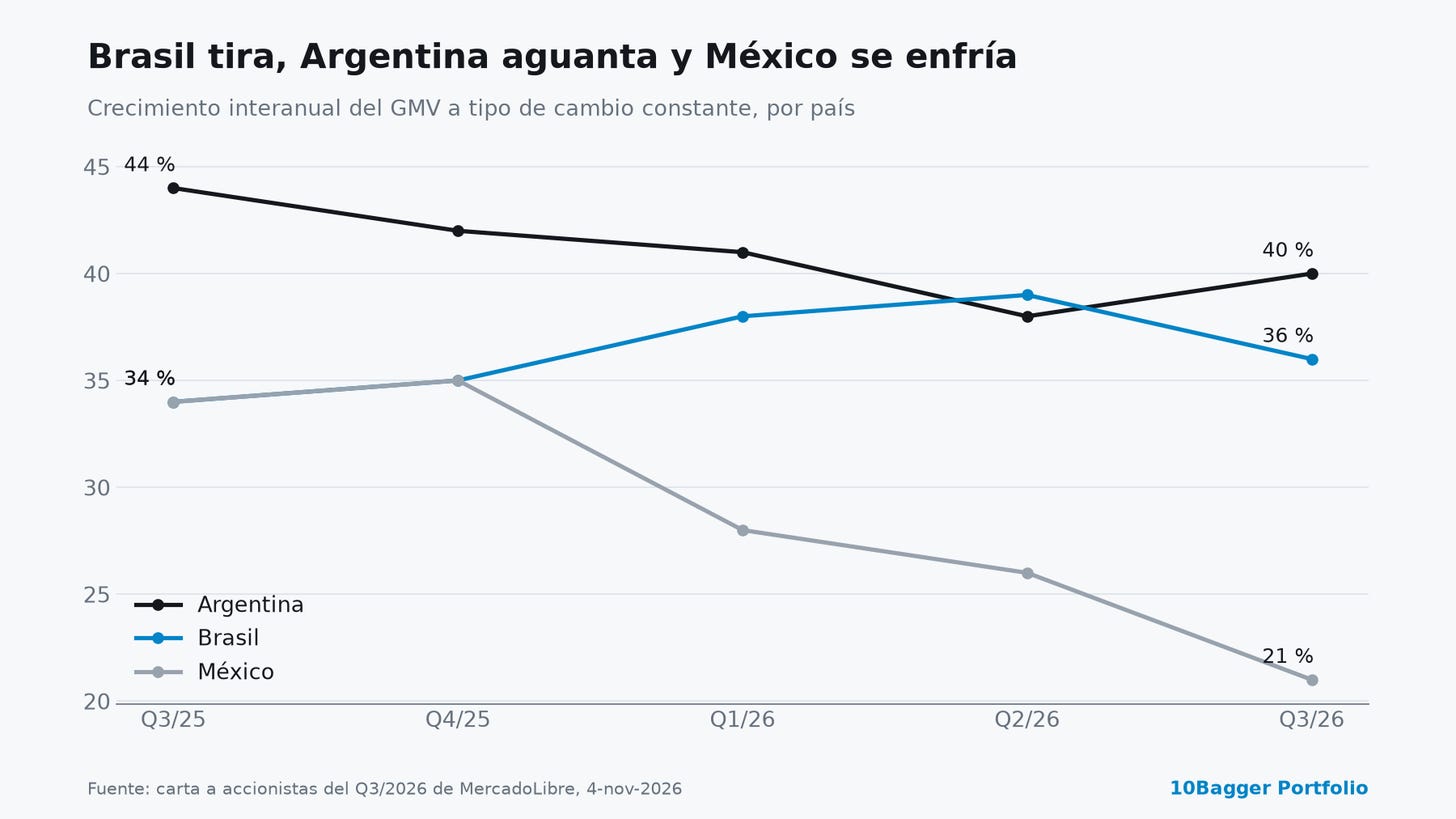
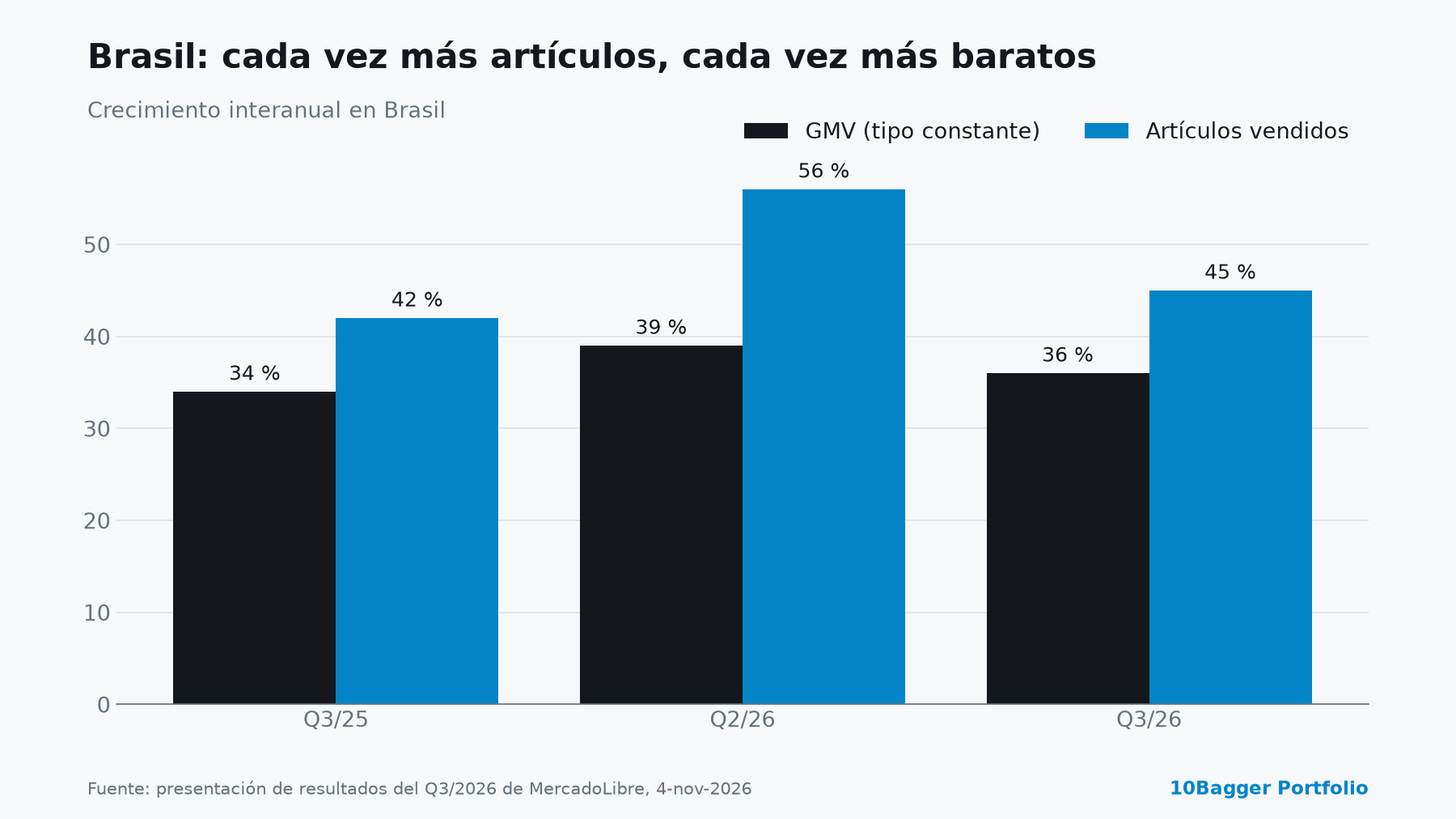
Brasil sigue siendo el motor. El GMV, que es el valor total de todo lo que se vende a través de la plataforma, creció un 36% a tipo constante, y los artículos vendidos un 45%. En junio de 2025 la compañía bajó el importe mínimo para tener envío gratis, y eso disparó el crecimiento. Ya ha pasado más de un año desde entonces, así que la comparación vuelve a ser limpia, y aun así el crecimiento se mantiene, así que el cambio de hábito no fue un pico puntual. En Argentina el GMV creció un 40% a tipo constante, y en septiembre la compañía extendió el envío gratis y rápido de los artículos baratos para miembros de MELI+ a toda su red logística, con lo que la frecuencia de compra marcó un récord. México es el que se enfría: 21% de GMV y 25% de artículos, bastante por debajo de los trimestres anteriores, pero es debido a la reforma fiscal que ya habían avisado y a un consumo más débil, aunque dicen seguir ganando cuota.
El resto del ecosistema ha ido bastante bien: publicidad al 51% a tipo constante, Mercado Pago en 93 millones de usuarios activos mensuales (+29%), cartera de crédito de $17.900 millones (+62%) con la morosidad de 15 a 90 días estable en el 7%. El beneficio neto subió un 6%, hasta $448 millones, aunque esto no responde a una mejora del negocio: el beneficio antes de impuestos bajó un 5% y lo que lo compensa es un tipo impositivo del 25% frente al 34% de hace un año y unas pérdidas por tipo de cambio menores.
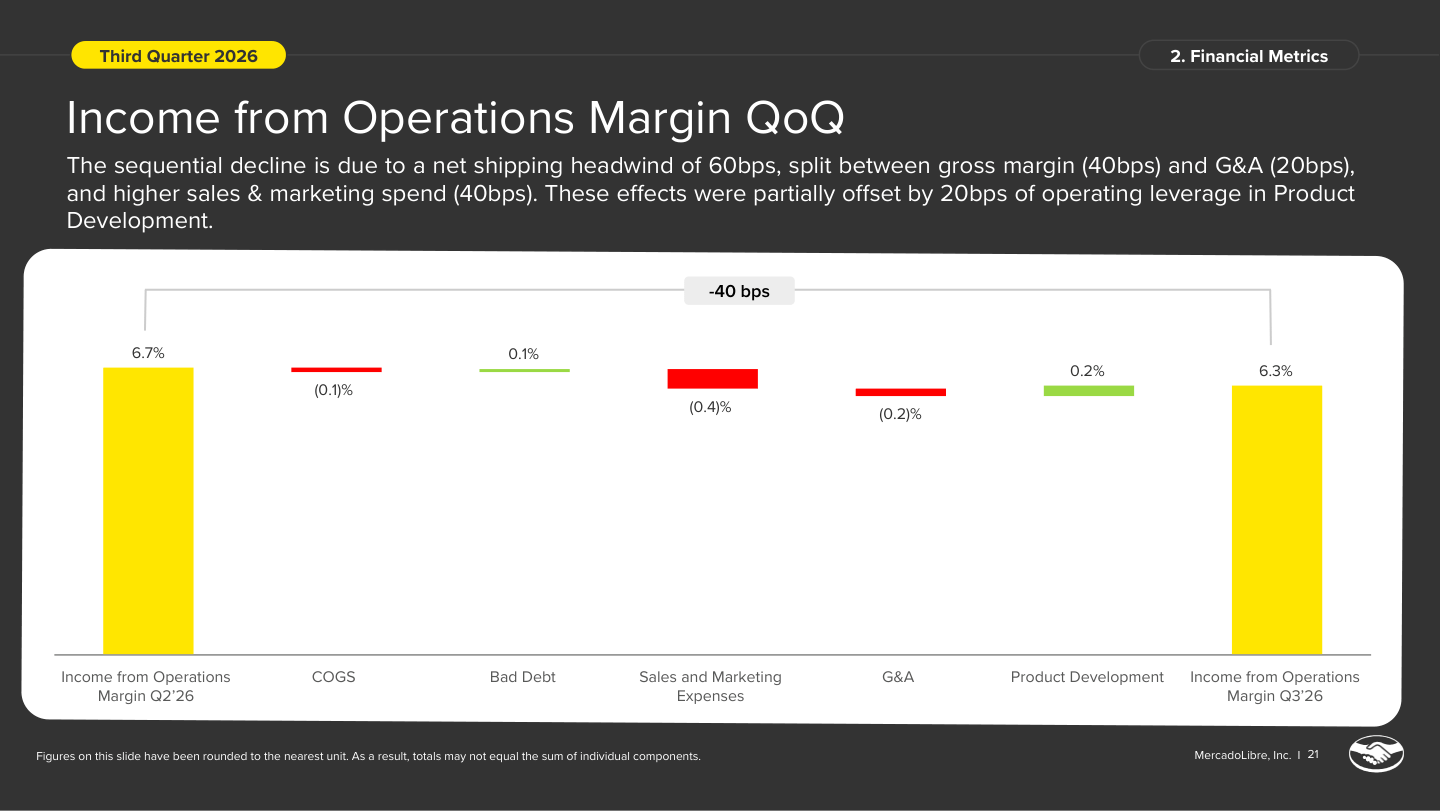
Los cuarenta puntos básicos de caída de margen frente al segundo trimestre tienen dos explicaciones según el CFO, Martín de los Santos. Sesenta puntos vienen de los envíos (cuarenta en coste de ventas y veinte en gastos generales, por las contrataciones de los nuevos centros) y cuarenta de más gasto en marketing por el programa de afiliados en Brasil. Eso suma cien, y la diferencia hasta los cuarenta son partidas que han ido a favor: veinte puntos de apalancamiento en desarrollo de producto, unos treinta en el coste de ventas porque se revirtió el sobrecoste de terminales de pago que lastró el segundo trimestre, y diez de provisiones de crédito. Respecto a hace un año, la caída es de 350 puntos básicos: 250 en coste de ventas por el envío gratis y los descuentos de comisión y de PIX en Brasil, 150 por provisiones de crédito y 30 en marketing, y 80 puntos recuperados en gastos generales y desarrollo.
2. Dónde se está invirtiendo el margen
La tabla de segmentos de la carta permite hacer un cálculo que la compañía no da masticado: la contribución directa de cada país sobre sus ingresos. Lo que sale es que la inversión en margen no es un fenómeno brasileño, sino de los cuatro segmentos. Brasil pasa del 11,8% al 8,0%, México del 18,5% al 14,2%, Argentina del 39,7% al 33,7% y el resto de países del 14,0% al 9,0%. No hay ningún país donde el margen suba.
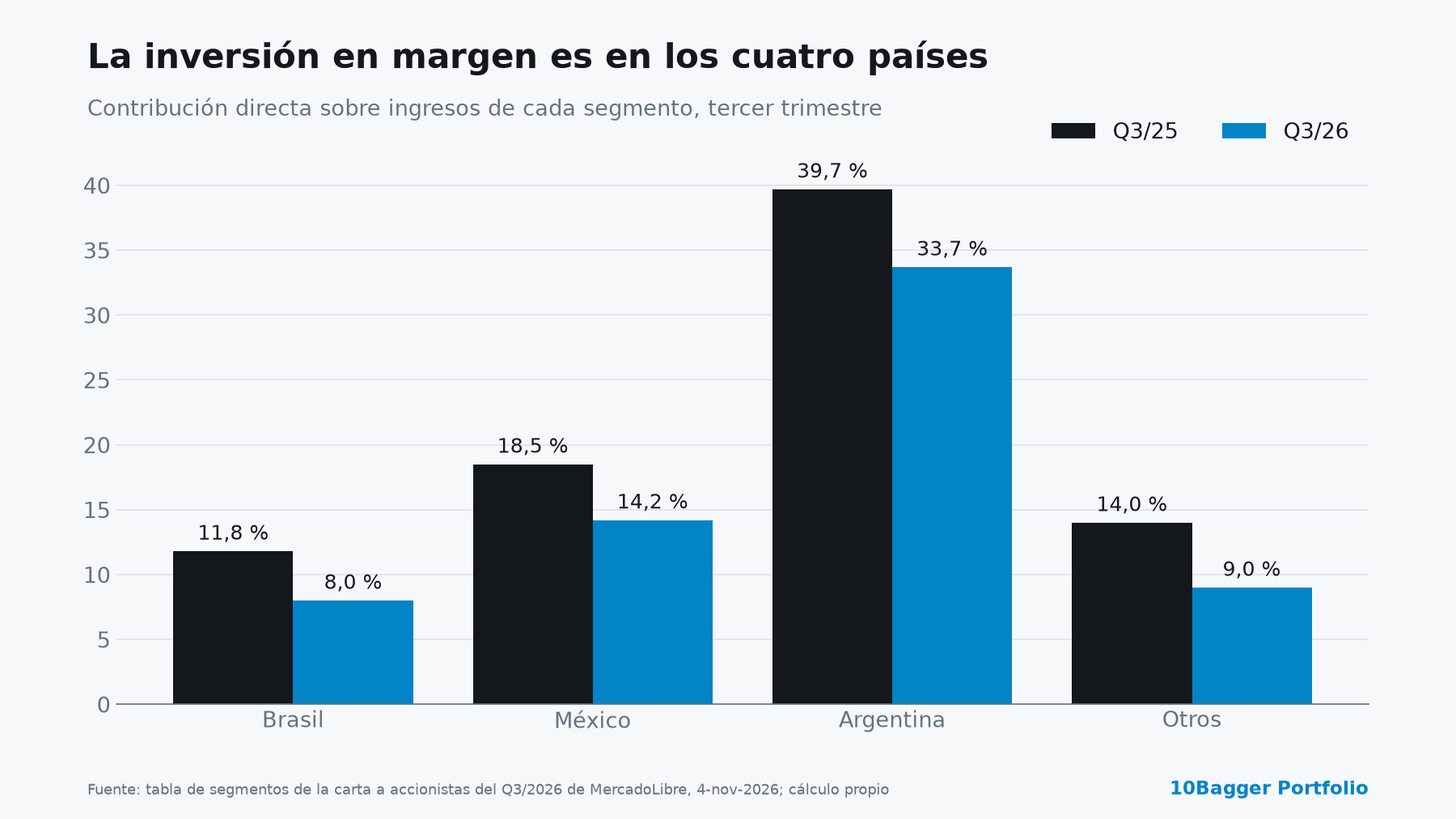
Lo que más me llama la atención de esa tabla es el papel de Argentina. Aporta el 17% de los ingresos y el 41% de la contribución directa del grupo. Dicho de otra manera, Argentina es la que financia la inversión en Brasil, y ese premio de margen se apoya en una cuota de comercio electrónico muy alta y en que Mercado Pago sea la cuenta principal de buena parte de los argentinos. En la carta se concreta esto en un dato que me ha impresionado:
In Argentina, almost 80% of the adult population is now a Mercado Pago active user, so our opportunity there is deepening the relationship with our users, particularly in lending
La segunda derivada de esa tabla de arriba es que, si Brasil es el país con el margen más bajo y el que más crece, el margen consolidado seguirá bajando por pura mezcla aunque cada país mejorase. Es la misma aritmética que vimos en otras compañías con dos segmentos de márgenes distintos, solo que al revés: aquí el que gana peso es el de menor margen. Es bueno saberlo para no leer el consolidado como un deterioro cuando en parte es cuestión del mix.
3. El hábito tiene precio
La carta dedica su parte central a explicar algo que a primera vista parece una contradicción. El coste por envío en Brasil ha bajado un 14% en moneda local desde el primer trimestre de 2025, el último antes de rebajar el umbral del envío gratis, y un 5% respecto a hace un año, pese a la energía más cara y a la nueva capacidad. Sin embargo, el margen neto de envíos (lo que cobra por enviar menos lo que le cuesta) ha empeorado unos 200 puntos básicos del GMV en ese mismo periodo. Es decir, cada envío es más barato y el negocio de envíos pierde más dinero.
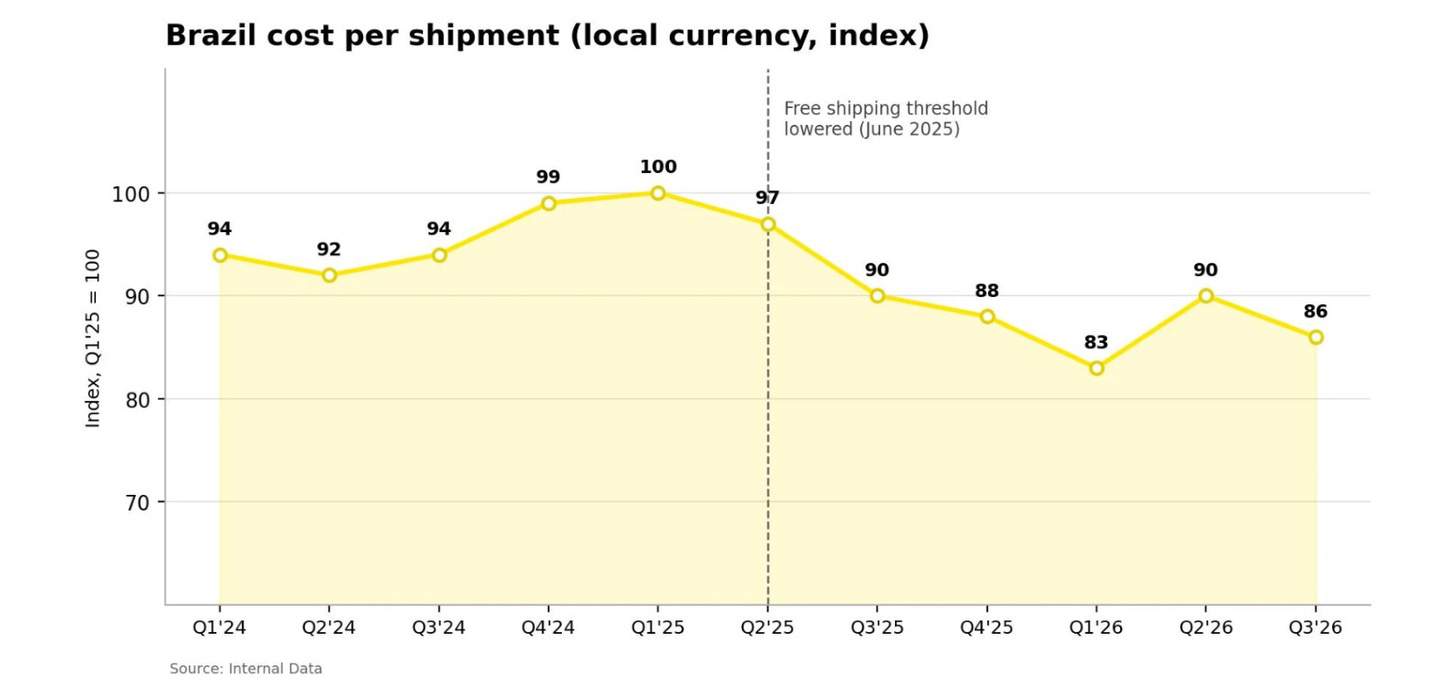
La explicación son dos efectos de mezcla, y creo que son el corazón de la tesis. El primero es que el crecimiento lo lideran los artículos baratos, que generan menos ingreso por unidad, algo que podemos experimentar en nuestra propia rutina. El segundo es que, con el envío gratis más accesible, el comprador mete menos artículos en cada cesta, así que los mismos artículos generan más envíos, cada uno con su coste. Se puede ver en los propios números de Brasil: el GMV crece un 36% a tipo constante y los artículos un 45%, lo que implica que el ticket medio por artículo cae en torno a un 6% en moneda local. Dicho de otro modo, cada pedido vale menos para la compañía que hace un año.
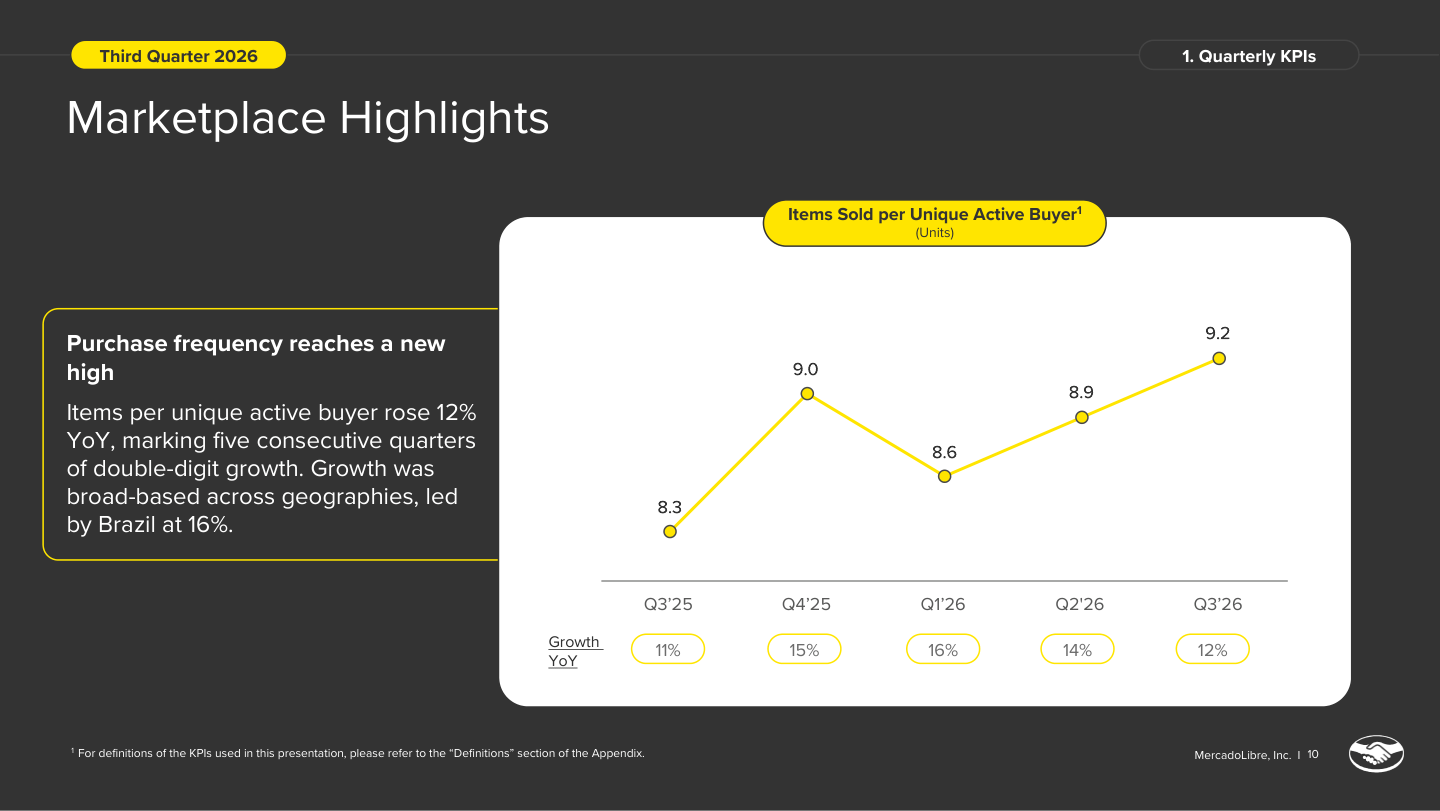
Lo importante entonces es: ¿qué gana a cambio? Básicamente que cada comprador pida muchas más veces. En Brasil, los artículos por comprador crecían a un dígito antes de bajar el umbral del envío gratis y ahora crecen un 16%, ya sin el efecto de comparar con un periodo sin envío gratis. La compañía habla de “el precio del hábito que nos propusimos construir”, y el recorrido de ese hábito es enorme: un comprador de MercadoLibre hace hoy doce pedidos al año, mientras que un consumidor de un mercado desarrollado hace más de cincuenta. Es decir, la apuesta consiste en aceptar pedidos más pequeños hoy para que la gente se acostumbre a comprar en la plataforma todas las semanas, como ya ocurre en Estados Unidos o en Europa. Como comprenderás, teniendo esa oportunidad por delante, lo raro sería que la compañía no decidiese invertir en ella.
Lo interesante es cómo piensa la compañía recuperar ese margen, ya que no es subiendo precios. La palanca que controla es el coste por envío, y ahí hay dos vías. La primera es la escala, y aquí está el dato que me parece más importante de toda la carta. Cuando en junio de 2025 bajó el importe mínimo del envío gratis en Brasil de 79 a 19 reales (de unos 13 a unos 3 euros), los pedidos de ese tramo pasaron a perder dinero: la comisión sobre un artículo de 30 reales es muy pequeña y el reparto hay que pagarlo igual. Pues bien, en septiembre, por primera vez, lo que la compañía ingresa por esos pedidos ya cubre lo que le cuestan de forma directa (transporte, manipulación y procesamiento del pago), antes de los costes fijos como los almacenes. Es el tramo que más se temía cuando se bajó el umbral, y que haya dejado de perder dinero pedido a pedido apenas quince meses después dice mucho de lo rápido que la escala abarata la red. La segunda es la productividad: récord de envíos por ruta, 13 centros metropolitanos abiertos en doce meses para acercar el inventario a la demanda, y el doble de clasificadoras y robots, con mejoras de productividad del 70% frente al proceso manual donde se han desplegado. Con 591 millones de envíos en el trimestre, un 45% más que hace un año, cualquier mejora pequeña del coste unitario mueve más dinero que una subida de comisiones, y además lo hace sin tocar la propuesta de valor al cliente. Ahora suma optimización por IA y lo difícil que ha dejado para cualquier competidor el entrar en ese mercado de márgenes tan ajustados, con infraestructura enorme como requisito indispensable.
4. La tarjeta: perder dinero por diseño
La segunda fuente de inversión es la tarjeta de crédito, que ya es el 47% de la cartera (44% hace un año) y a la que la compañía ha dedicado casi $450 millones en los últimos doce meses. La carta explica la mecánica mejor que en trimestres anteriores, y es la que explica que el NIMAL (el margen de intereses después de pérdidas) haya bajado del 21,0% al 20,1%. Cuando se emite una tarjeta, el saldo se construye en los primeros meses y la provisión por pérdidas esperadas se contabiliza por adelantado sobre cada dólar dispuesto. El ingreso por intereses, en cambio, solo llega de quienes financian el saldo, y la mayoría paga a tiempo y entero. Así que cada cohorte de tarjetas empieza con NIMAL negativo y se vuelve positiva al madurar. Respecto a esto, recuerdo un tweet de Fede Sandler, un “ex-Meli” que leí en su momento y que recordé al tratar estos números. Gracias a “guardados” pude recuperarlo, y les pego el enlace para que pueda ser leído, ya que es información de primera mano y creo que bastante clarificadora:


En Brasil, donde llevan más tiempo, las cohortes de 2021 a 2024 ya son rentables y suponen más de la mitad de la cartera de tarjetas, la de 2025 está en el punto de equilibrio y la de 2026 en pérdida.
El Presidente de Fintech fue claro en la call sobre lo que han decidido hacer con esa mecánica:
The pace of issuance matters, and we issued as many cards as we could this quarter. This was a record for us. And the faster we issue relative to the size of the mature book, the larger the near-term cost even when the economics of each cohort are sound.
O lo que es lo mismo, la compañía está eligiendo maximizar la emisión de un producto que sabe que pierde dinero el primer año, porque sabe lo que gana después. Es la misma lógica que con el envío gratis.
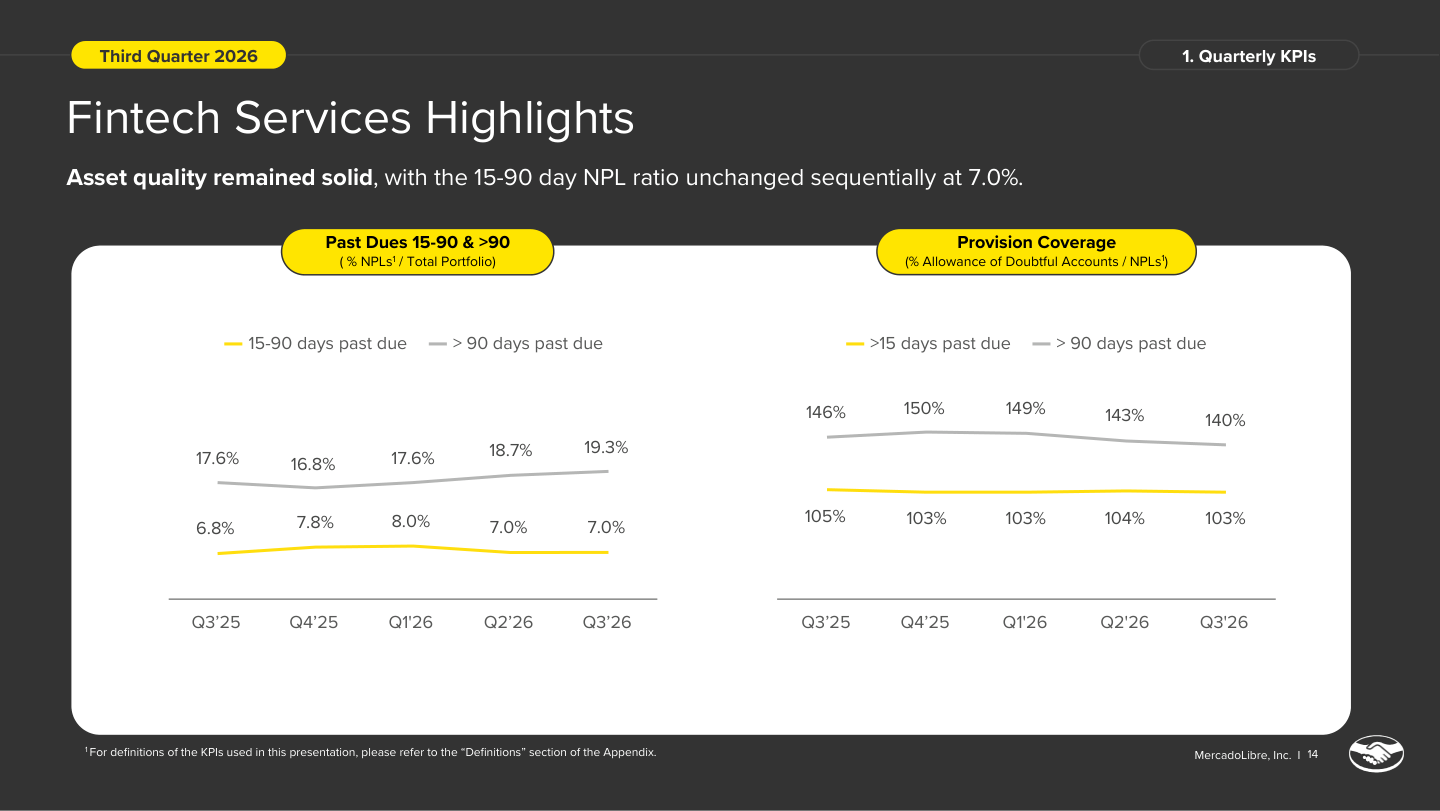
Sobre la calidad del crédito, los datos son mixtos pero para nada preocupantes. Las provisiones por insolvencia pasan del 11% al 12,5% de los ingresos porque el crédito crece más que el resto. La morosidad de 15 a 90 días está estable en el 7% y cerca de mínimos, pero la de más de 90 días ha subido del 17,6% al 19,3% de la cartera en un año, y la cobertura con provisiones ha bajado del 146% al 140%. La directiva reconoció que en Brasil han sido un poco más cautos en los segmentos de más riesgo, aunque describe el ajuste como marginal. La ventaja estructural que defienden es que el marketplace les da información antes de prestar, ya que pueden observar cómo compran los usuarios, cómo pagan y cómo usan las cuotas.
Lo que yo entiendo es que, mientras la morosidad temprana no se mueva, la deriva de la tardía es más un efecto de envejecimiento de la cartera que una señal de alarma.
5. Lo que todo esto le hace a la competencia
Hasta aquí, la foto de una compañía que gana lo mismo que hace tres años con el triple de ingresos. La pregunta de segundo orden es qué le pasa a los demás mientras tanto, y para eso me parece útil mirar al único competidor con balance para seguirle el ritmo. Shopee, de Sea, creció el GMV un 28% en su último trimestre publicado, con Brasil como su mercado de mayor crecimiento, pero generó un EBITDA ajustado de $255 millones sobre $38.300 millones de GMV, un 0,7%. MercadoLibre creció el GMV un 33% a tipo constante y ganó $676 millones operativos sobre $22.800 millones, un 3,0%, aunque esa cifra incluye el negocio fintech y no es del todo comparable.
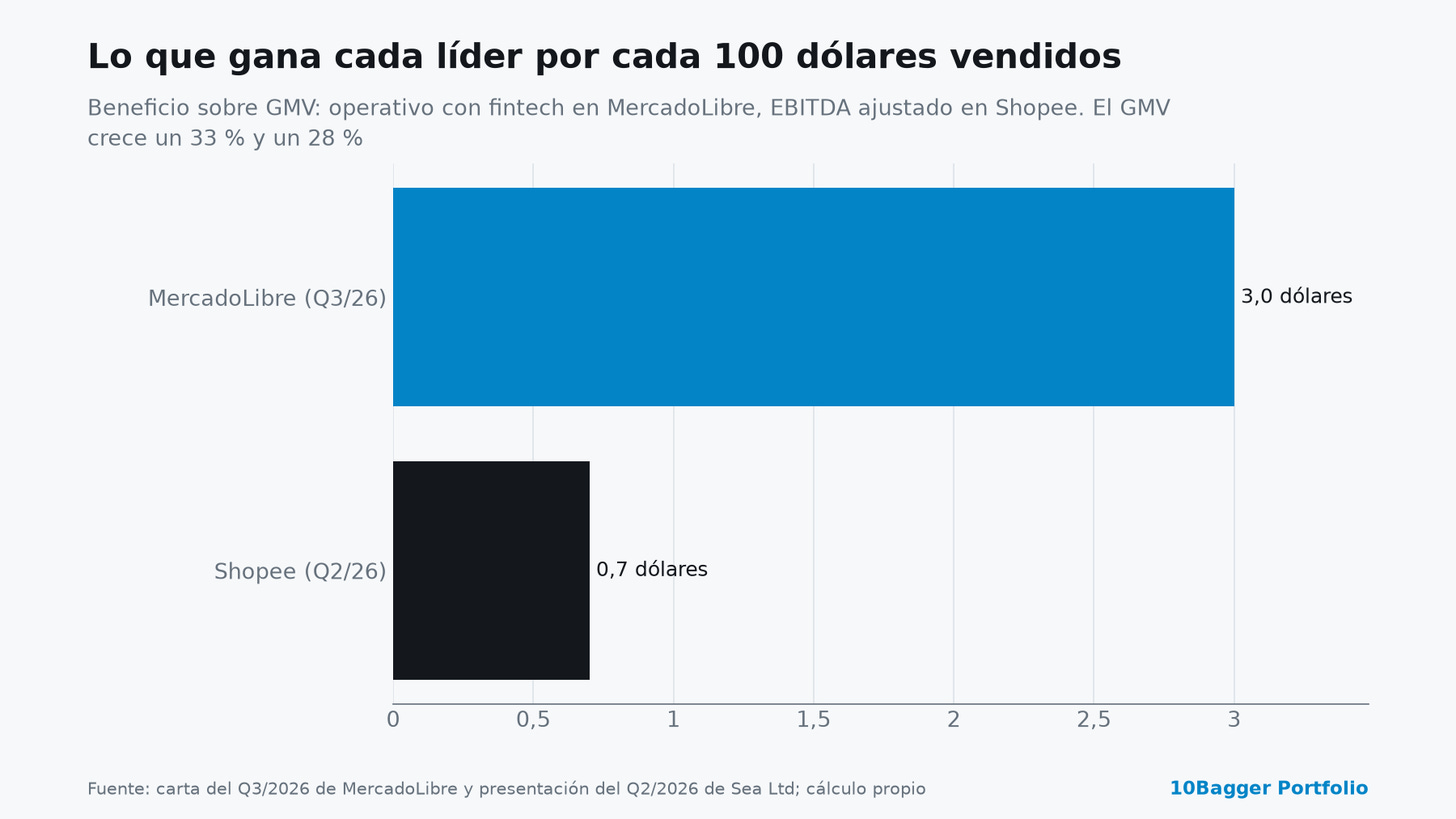
Es decir, los dos líderes del comercio electrónico brasileño están creciendo a más del 25% con márgenes de un dígito bajo o cerca de cero, y ninguno tiene prisa por subirlos. El que no puede aguantar eso es el que está en medio: el comercio tradicional, que es de donde la carta dice que sale la cuota en Argentina y México, y los marketplaces locales sin un negocio de pagos ni una red logística propia que los subvencione. Esa es, en el fondo, mi tesis en MercadoLibre: un líder que ofrece al cliente la máxima calidad y comodidad a costa de su propio margen, porque es el único que puede permitírselo durante años, y que cuando el mercado se haya reordenado tendrá la escala, los datos y la relación con el cliente para recuperarlo.
Y aquí quiero detenerme en algo que creo que se está leyendo al revés. Estamos en medio de una revolución tecnológica que afecta a MercadoLibre por muchos frentes: la compañía invirtió casi $30 millones más en inteligencia artificial que el trimestre anterior, ha duplicado la producción de sus equipos técnicos en un año, y tiene ya su propio agente de compra disponible para una parte de los usuarios en sus tres mercados principales. Mientras tanto, las decisiones estratégicas de mayor tamaño siguen siendo físicas: 13 centros de distribución nuevos, un 20% más de metros cuadrados en un trimestre, robots, rutas, flota. Desde mi punto de vista no es una contradicción sino la lectura correcta del momento. Si la IA abarata el software para todos, lo que un competidor no puede copiar en un trimestre es la red de almacenes, la flota de reparto, el libro de crédito y los veintisiete años de datos de compra que lo alimentan. Y ese orden creo que importa: primero construir la escala física, después usar la IA para optimizarla. Las mejoras del 70% en picking, la asignación dinámica de anuncios, el modelo de riesgo que ajusta por cohorte, el asistente de Mercado Pago con 19 millones de conversaciones en septiembre, todo eso trabaja sobre un activo físico que los demás no tienen.
De ahí sale la tercera derivada, y es la que me importa para la valoración. Cuando la directiva decida pasar de invertir margen a recuperarlo, la herramienta será la IA aplicada sobre esa red: coste por envío, atención al cliente, provisiones. Es una recuperación de margen más barata que el margen que se ha cedido para construirla, y por eso creo que la compañía está barata hoy aunque no lo parezca en los múltiplos. En la misma línea va la decisión de no ceder el inventario a agentes de compra externos y construir la experiencia agéntica dentro de MercadoLibre: quien controla la relación con el cliente y la logística que la cumple no necesita que otro le traiga el tráfico.
6. Balance y flujo de caja
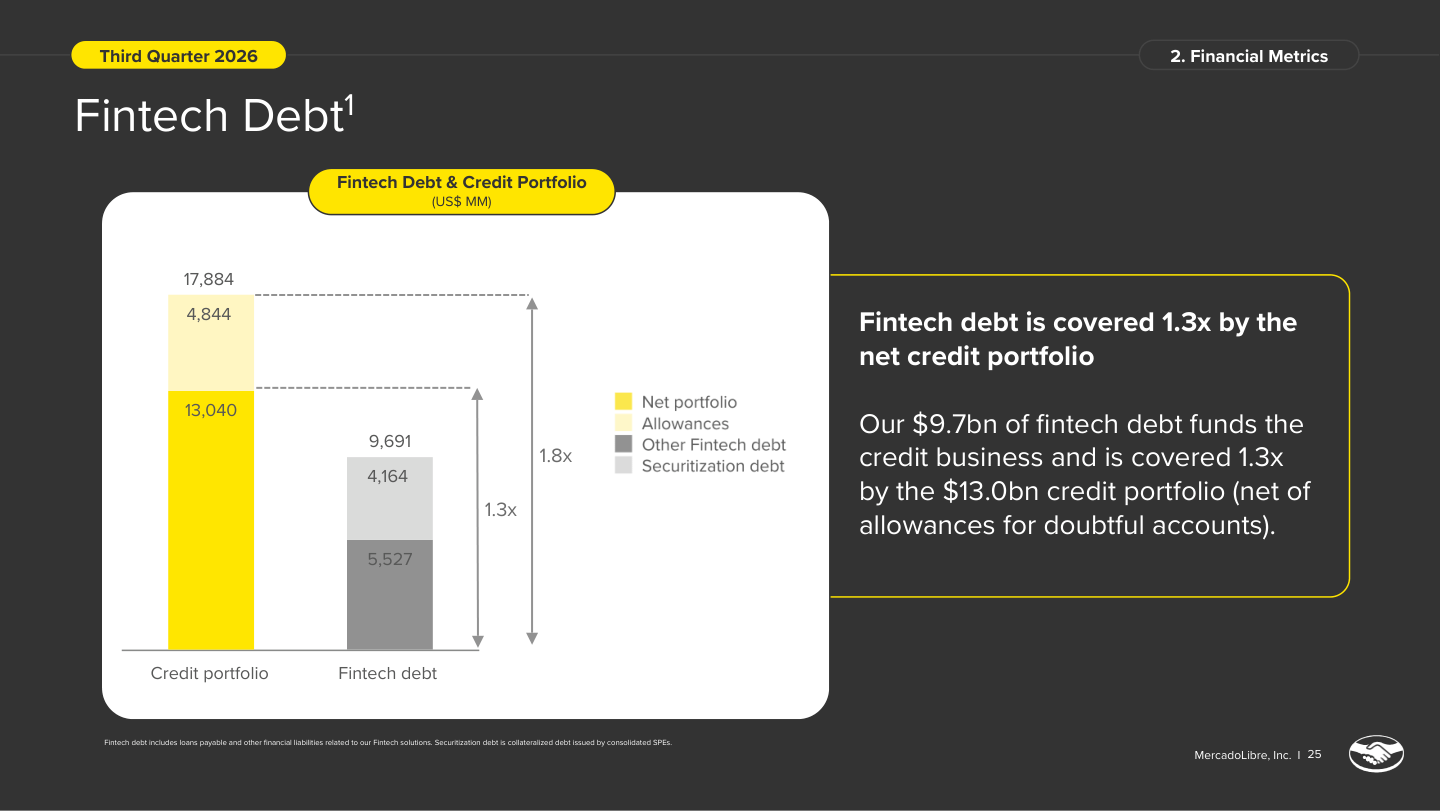
La deuda neta sube de $4.605 millones hace un año a $8.028 millones, con $16.154 millones de deuda bruta de los que $9.691 millones son deuda fintech, que financia la cartera de crédito y está cubierta 1,3 veces por la cartera neta de provisiones. Medida como la compañía la mide, la deuda neta pasa de 1,2 a 2 veces el EBITDA ajustado en doce meses si se incluye la deuda fintech, y sigue siendo caja neta si se excluye. En septiembre colocó $1.000 millones en bonos al 5,85% con vencimiento en 2036, su segunda emisión con grado de inversión. Nada de esto es preocupante en mi opinión.
Por su parte, el flujo de caja libre ajustado fue de $285 millones en el trimestre (frente a $206 millones hace un año), después de $503 millones de capex (un 41% más) y $2.100 millones invertidos en la cartera de crédito; en los nueve meses del año acumula $443 millones, frente a $718 millones en el mismo periodo de 2025. Considera que, debido al segmento fintech, la generación de caja según los estados financieros nunca va a ser un proxy adecuado del negocio, ya que depende de la intensidad con la que la compañía quiera hacer crecer la cartera de crédito: cada dólar prestado sale de la caja hoy y vuelve con intereses después.
7. ¿Qué cambia en la tesis?
Nada que la rompa y bastante que la confirma. La compañía gana cuota en sus tres mercados principales en comercio y en fintech, la frecuencia de compra sigue subiendo ya sin efecto base, el coste de servir baja en comercio y se mantiene plano en fintech (alrededor de un dólar por usuario y mes desde principios de 2025) mientras el usuario hace más cosas, y el tramo más temido del envío gratis ya es rentable a nivel de contribución. La directiva sigue sin dar un objetivo de margen, algo que puedo entender que moleste al consenso (y por ende lo castigue siempre).
Con todo, la directiva insiste en que cada inversión tiene objetivos tanto de engagement como de camino a la rentabilidad y que cuando no funcionan las paran. Habiendo seguido a la compañía durante un tiempo, puedo decir que es lo mismo que han dicho en las últimas calls, y hasta ahora los datos de engagement les han dado la razón.