

A esta hora debería estar grabando el primer capítulo del taller de IA que debía publicar mañana. Ruego me perdonen si esa publicación tiene que ser rodada al viernes, ya que creo que lo de hoy era altamente necesario.
Lo que la mayoría espera al abrir una nueva publicación es ver el desglose de una nueva tesis, el análisis de una ventaja competitiva o, con suerte, un idea de inversión que nos ponga en el camino de la próxima bagger. La publicación de hoy trata exactamente de lo contrario pero, probablemente, sea uno de los artículos más importantes y útiles que pueda escribir.
Hoy no hablo de cómo he multiplicado una inversión, sino de cómo he sufrido mi mayor pérdida en bolsa: Titomic, una posición que va a cerrarse con una caída que terminará aproximadamente sobre el -40%.
Considero que este ejercicio trae consigo aspectos muy positivos. En primer lugar, es importante poner las cosas en perspectiva: incluso con una pérdida de este tamaño, la cartera ha conseguido mantenerse en lo que llevamos de año por encima del S&P 500 y aproximadamente al mismo nivel que el Nasdaq. En segundo lugar, una pérdida así me permite estudiar el caso a fondo, diseccionando el cadáver de la tesis para que tanto ustedes como yo podamos extraer lecciones. En tercer lugar, y apoyado en el segundo punto, esto nos permitirá mejorar y no volver a fallar en casos similares.
Llevo unos ocho años invirtiendo y tengo 40 años. Si todo va como espero, todavía me quedan años por delante tomando decisiones de inversión. Mi objetivo a largo plazo no es llegar a la próxima década habiendo evitado todos los errores posibles, eso es imposible. El objetivo es llegar habiendo cometido errores completamente diferentes a los que cometo hoy.
Titomic no es un problema de tecnología
En la tesis de Titomic había depositado muchas esperanzas, y precisamente por eso creo que es vital analizarla. Desde la posición e información de un inversor minorista, la tesis tenía elementos que parecían razonables: la calidad de la tecnología me parecía indiscutible, el mercado total direccionable (TAM) era enorme y existía una oportunidad evidente si la compañía lograba llevar sus aplicaciones industriales a escala. Sobre el papel, la valoración resultaba muy atractiva si se cumplían determinadas previsiones de crecimiento.
Hasta ahí, nada especialmente extraño. El verdadero problema estaba en que una parte fundamental de esa valoración no procedía de los datos que yo podía calcular de forma independiente. Procedía, en gran medida, de las pistas y previsiones que proporcionaba la propia directiva sobre lo que podía llegar a ser el negocio a largo plazo.
Ahí residía un fallo. No porque utilizar el guidance de una directiva sea algo inherentemente malo; todo inversor lo utiliza como una herramienta útil para entender la visión de ésta. El problema aparece cuando ese guidance deja de ser una pieza dentro de nuestro modelo y empieza, sin darnos cuenta, a convertirse en el modelo mismo, por mucho que la “rebajes” intentando ser conservador. En Titomic la valoración se anclaba a unos ingresos futuros de hasta 750 millones de dólares que parecían plausibles basándonos en las narrativas de la compañía, pero que estaban fuera de todo cálculo racional, según se ha demostrado con el tiempo. La tesis funcionaba con 400m (mi modelo), pero esto era irrelevante como veremos.
En este punto intervienen sesgos psicológicos muy peligrosos. El primero es el sesgo de anclaje: cuando una directiva lanza una cifra astronómica de ingresos futuros, nuestra mente queda fijada en ese número y todos los cálculos posteriores gravitan en torno a él. El segundo es el sesgo de autoridad, que nos lleva a otorgar una credibilidad desmedida a los directivos asumiendo que “nadie conoce el negocio mejor que ellos”. A esto se le suma el sesgo de confirmación - donde solo buscamos datos que respalden la historia que ya nos gusta - y la enorme atracción que ejercen las narrativas brillantes.
El patrón de las Micro y Small Caps y el peligro del Outcome Bias
Decidí hacer un ejercicio bastante sencillo: coger las principales micro y small caps que han pasado por mi cartera y empezar a buscar patrones. No quería saber solamente cuáles habían salido mal, sino qué tenían en común antes de que se demostrara que la tesis fallaba. Dentro de este segmento encontramos compañías como Titomic, Dellia, Digital Network, Freshworks, Vytrus, Comstock, Tasmea, AbCellera, Vitalhub o NowVertical. 7 terminaron con ganancias, 1 neutra y 2 en pérdidas.
Analizando esta cesta, Comstock, Titomic y NowVertical destacan como errores de inversión evidentes. En el caso de NowVertical, no terminó provocando una pérdida en la cartera porque el timing al salir jugó a mi favor. Sin embargo, mirando la tesis con la perspectiva actual, no se debe utilizar el resultado final como prueba de que la decisión fue correcta. Ese es otro sesgo extremadamente peligroso: el outcome bias o sesgo de resultado. Tendemos a pensar que una inversión fue una buena decisión si ganamos dinero, y que fue mala si lo perdimos, y ambas premisas pueden ser falsas. Una buena decisión metodológica puede perder dinero por imprevistos, y una mala decisión puede ganarlo por simple suerte. Por eso era necesario olvidarme del resultado económico puntual y centrarme exclusivamente en “auditar” el proceso.
Al cruzar los datos de estas compañías, los patrones más interesantes se agruparon en tres variables fundamentales:
Track record (historial de ejecución): ¿Llevaba la compañía años cotizando con información pública suficiente para evaluar cómo había ejecutado en el pasado? No significa que la trayectoria hubiera tenido que ser perfecta. Por ejemplo, AbCellera ha atravesado años de decrecimiento, pero llevaba tiempo siendo una empresa pública. Eso permitía estudiar cómo gestionaban los estados financieros en momentos difíciles, si cumplían las propuestas estratégicas y cómo reaccionaban ante los problemas. Había un historial observable, había comunicación y estrategia.
Conocimiento de la directiva: Esto va más allá de que la empresa lleve años cotizando. Para mí, conocer a una directiva implica haberla observado el tiempo suficiente como para responder con hechos: ¿cumplen lo que dicen?, ¿son prudentes o sobreprometen?, ¿reconocen los errores? Me he dado cuenta de que empiezo a conocer realmente a un equipo directivo tras haber leído y analizado entre 6-8 transcripts de llamadas de resultados consecutivos. Tomar decisiones pesadas antes de ese umbral es asumir un riesgo, creo que innecesario, sobre las personas que van a ejecutar la tesis.
Origen de la valoración: ¿La valoración futura la puedo construir yo a partir de principios básicos del negocio, o estoy utilizando como base una estimación de ingresos a largo plazo procedente de la propia directiva? La diferencia creo que es abismal. En el segundo caso, le estamos comprando la valoración a quien nos quiere vender la acción. En AbCellera nadie nos vendió nada, simplemente un proceso que desembocaba en un resultado que esperaban positivo. Nunca prometieron X ingresos, y tampoco prometían la “no ampliación de capital” aunque se hubiesen comprometido a ella durante muchos años.
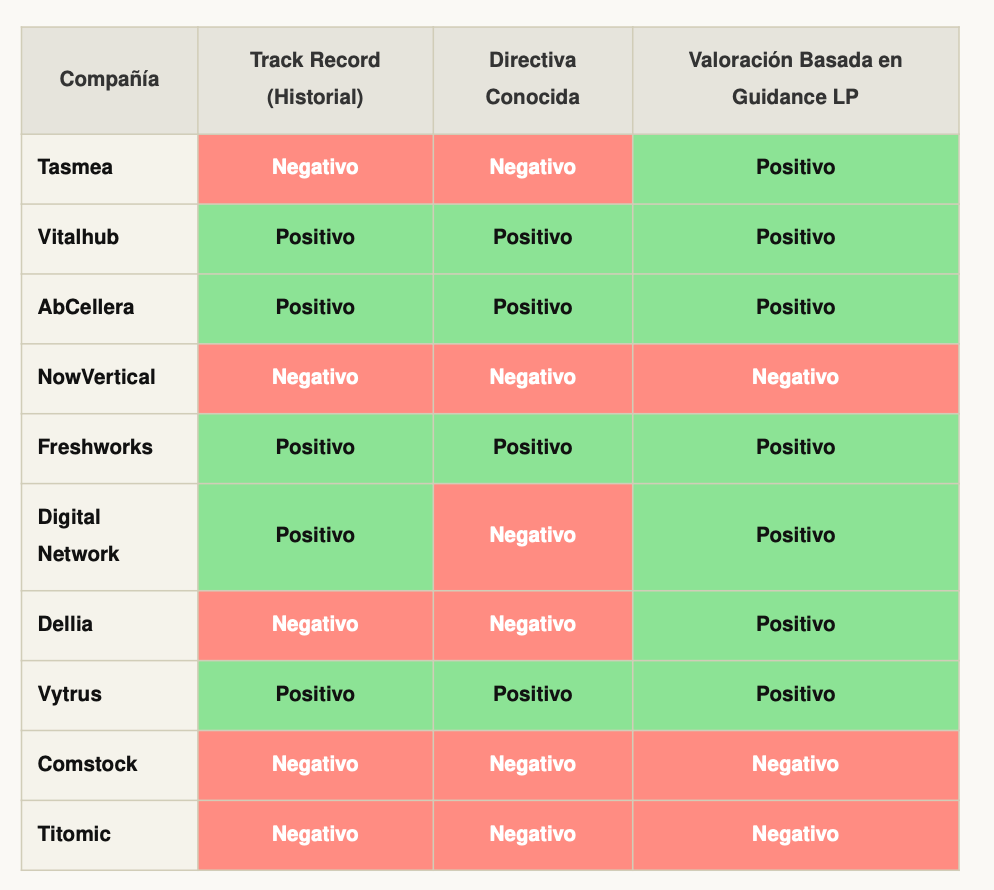
Al observar los datos de la tabla de mi estudio, los tres errores más claros - Comstock, Titomic y NowVertical - presentan una combinación que no se vuelve a repetir en ninguna otra compañía de mi historial: falta de track record, poco conocimiento de la directiva y una valoración totalmente dependiente del guidance a largo plazo ofrecido por la empresa.
NowVertical hablaba de alcanzar miles de millones en ingresos, Titomic planteaba llegar a 750 millones y Comstock valoraba sus activos en el equity a unas 4 o 5 veces su valor real de mercado, algo que las posteriores ventas de activos han desmentido. Tasmea y Dellia fallaban en los dos primeros apartados, pero se salvaban en el tercero, ya que su valoración no estaba condicionada por promesas más allá del siguiente año natural. En ambos, eso generaba que nuestras estimaciones se basaran en datos pasados anclada a una valoración real.
La trampa del capital
Esto creo que lleva a un patrón clásico en las micro caps que mejor me vendría pegar en la pared, porque saberlo lo sabía: una empresa pequeña, un mercado potencial gigantesco, una directiva entusiasta, una narrativa brillante y una necesidad recurrente de capital para financiar la expansión. En ese escenario, la directiva tiene un incentivo evidente para mantener viva una historia optimista. No hace falta pensar que los directivos mienten deliberadamente, basta con entender la psicología humana. El CEO cree sinceramente en su proyecto y la directiva necesita que el precio de la acción se mantenga alto para financiarse emitiendo equity con el menor coste de capital posible. Ellos están intentando construir y financiar un negocio; nosotros estamos intentando valorarlo de forma fría. Confundir estas dos partes, que deberían ir por separado, creo que ha sido un tremendo error.
Esto no significa que la solución sea dejar de invertir en micro y small caps. Ahí es donde surgen muchas de las oportunidades más asimétricas, y aún sin aprender la lección podemos decir que el acierto en ellas es muy superior a nuestro errores; pero no va de eso la cosa. La solución eficaz pasa por exigir mucha más evidencia cuando falta el historial. No podemos valorar una empresa sin track record como si ya conociéramos su capacidad de ejecución. Y sobre todo: la valoración tiene que ser nuestra, nunca de la compañía.
Si miro la cartera actual bajo este prisma, solo veo a ASTS y TMDX en una situación con ciertas similitudes en cuanto a riesgo y etapa, pero con diferencias fundamentales que conviene matizar. En TMDX existe un track record contrastado y una directiva conocida; además, la empresa ya ha demostrado que controlando los costes es capaz de generar flujo de caja de forma consistente. En ASTS es cierto que ha habido años de trabajo e incertidumbres pasadas con sobrepromesas en el calendario, pero nos encontramos en un punto donde la fase crítica de validación (acuerdos con operadoras, viabilidad financiera, pruebas de calidad, envíos y despliegue real) ya se ha ejecutado.
Por otro lado, considero que tanto Titomic como Comstock podrían hacerlo bien en el futuro. Sin embargo, prefiero estar fuera de ese tipo de situaciones y centrarme únicamente en los negocios que puedo controlar y evaluar con rigor. AbCellera, Vytrus, Digital Network, Elixirr, Limes, Camurus, Vitalhub, Freshworks, Tasmea, Kaspi…creo que las opciones han sido muchas y lo serán más en el futuro. Ambas compañías - Titomic y Comstock - podrían haber sido opciones válidas para la cartera, pero solo cuando empezaran a cumplir los criterios que propongo.
Quizá la forma correcta de abordar Titomic era comprarla a 0,75 AUD, después de que la acción se hubiera multiplicado por tres desde los 0,24 AUD iniciales y tras haber demostrado operativamente lo necesario. De ese modo, la estrategia habría sido capturar el tramo de 0,75 a 4 AUD con el negocio validado (por decir algo), evitando que la tesis se cayera por la falta de referencias históricas y por la necesidad de anclarnos a promesas de ingresos. Tendemos a pensar que las oportunidades son limitadas, pero lo cierto es que si una micro o una small cap tiene que ir bien, puedes multiplicar por 50 incluso cogiéndola muy tarde y, como he dicho, muchas veces con un riesgo muy minimizado.
La evolución constante del inversor
Con 40 años y tras 8 años en los mercados, sigo cometiendo errores y reconozco que me queda muchísimo por aprender. Mi idea es demostrar que mi yo inversor de 42 años será mejor que el de hoy, y el de 50 superior al de 42.
No se trata de evitar el error, sino de garantizar que no cometemos el mismo fallo una y otra vez. Por eso quiero dejar esta publicación registrada: para que Titomic sea una marca en mi metodología. Una llamada de atención permanente que me recuerde que una gran tecnología no garantiza un buen negocio, que la valoración no puede depender de la fe en una directiva y que, ante la falta de historial, la exigencia de prudencia debe ser absoluta.
Si ustedes también se han equivocado recientemente en alguna inversión y están sufriendo una pérdida abultada, les animo a no tirarse piedras ni castigarse. Los mejores inversores de la historia se equivocan continuamente, incluso muchos con más frecuencia que nosotros. La diferencia entre el éxito y la mediocridad no está en no fallar, sino en qué hacemos tras el fallo.
Consiste en estudiar, en ser consistentes con la estrategia y en ir limando el proceso año tras año. Si hoy nuestro sistema acierta un 60% de las veces, el objetivo no es pretender acertar el 90% mañana; el objetivo es trabajar para alcanzar un 62% el próximo año, un 64% el siguiente y construir un modelo donde los aciertos grandes paguen holgadamente los errores pequeños.
A quienes se están iniciando en este camino (que he podido leer el canal de Discord), les renuevo la recomendación de los tres libros de los que hablábamos ayer en el Q&A: Warren Buffett y la interpretación de los estados financieros, El pequeño libro de la valoración de empresas de Damodaran y The Most Important Thing de Howard Marks. Los tres ayudan a afianzar exactamente lo que necesitamos: entender la contabilidad, valorar con rigor independiente y controlar las emociones cuando el mercado pone a prueba nuestro criterio.
Es imposible evolucionar como inversor sin atravesar tropiezos. Un inversor que nunca haya experimentado una pérdida estaría pésimamente preparado para el futuro de los mercados. En la inversión, el futuro suele ser más largo que el pasado que dejamos atrás, con lo que es muy posible que, a mayores tropiezos, más opciones de éxito.
Titomic se cerrará probablemente como mi mayor pérdida en porcentaje, pero confío en que, dentro de cinco años, pueda mirar atrás y comprobar que fue también una de las decisiones que me hizo mejorar como inversor.
Por último, les quería dar una serie de razones por las que, una vez ya cometido el fallo, prefiero salir de la compañía:
En la presentación a inversores de 2026 comentaba que querían alcanzar los 20 millones en tickets en 2026. Actualmente están en unos 5 + otros 5 en backlog para 2026 restante. Esto me dice que, más allá de que lo consigan por la llegada o no de un contrato igual en tamaño a todo lo conseguido durante el año, en el momento en que estimaron 20 millones no tenían absolutamente nada, excepto la ilusión de que algún proyecto llegara a tiempo. En la presentación de anoche este objetivo de 20 millones ya no aparece en las diapositivas.
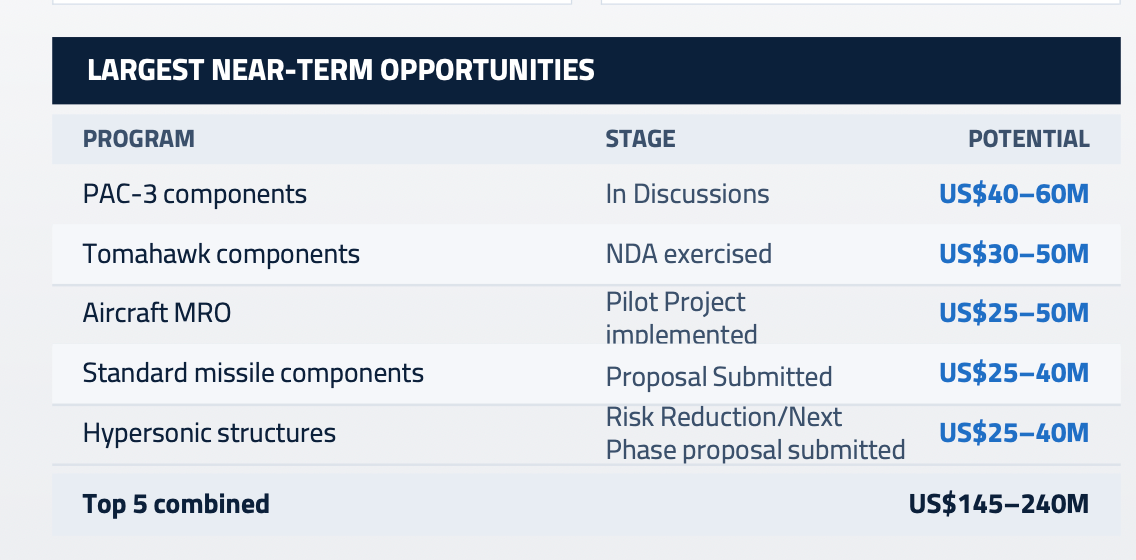
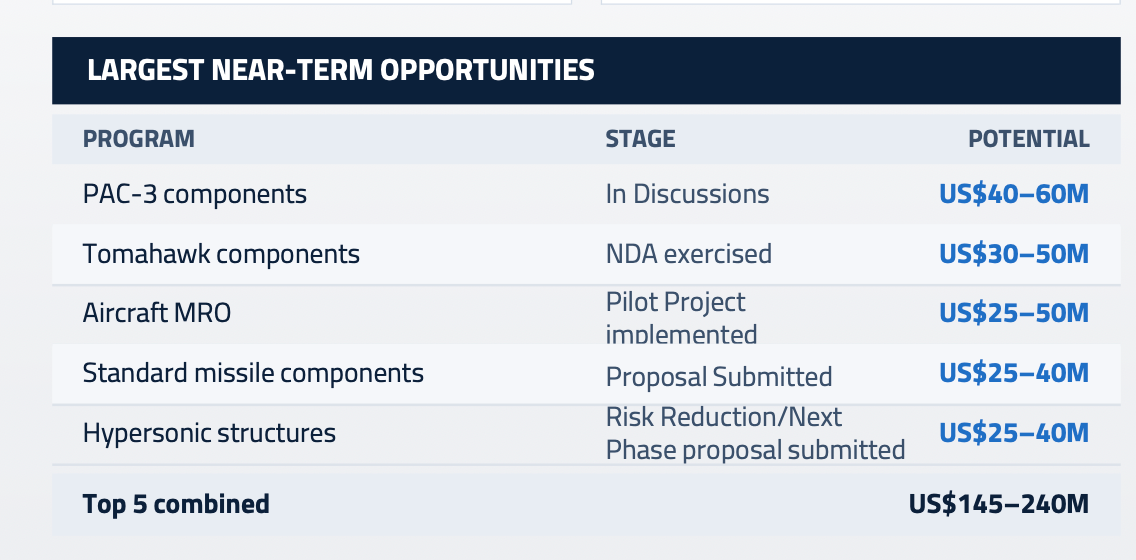
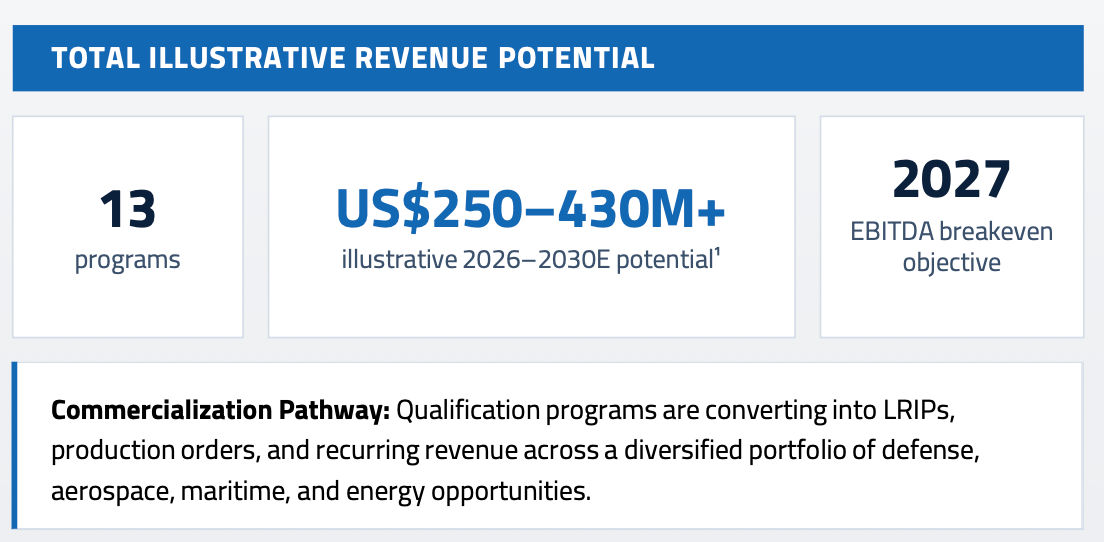
En la presentación a inversores hablaban de 750 millones de ingresos. En la última presentación hacen balance de todos los proyectos en los que están involucrados (algo muy positivo), lo cual les hace llegar hasta los 145-240 millones. Por el optimismo con el que se miran, es de esperar que la cifra se acerca más a los 145.
Luego utilizan todos ellos para estimar un 2030 que antes era de 750m, pero que ahora resulta en 250-430m. Esto me hace pensar que cogen el intervalo largo de todos los proyectos (250) y le suman, un poco a lo loco, hasta llegar a 430m. Quizá esperando que en 4 años puedan involucrarse en otros proyectos que ofrezcan ingresos adicionales. La trampa aquí es que deben validar todas las etapas en menos de 4 años, difícil.
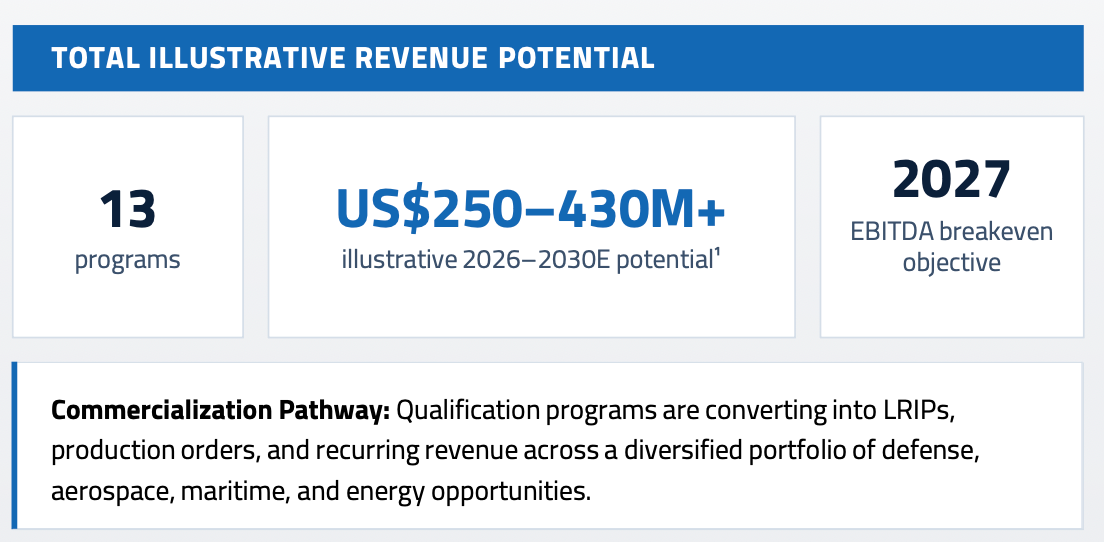
Por otro lado hay otra pregunta: si valoras proyectos por su cuantía total, ¿no debería ser ese objetivo 2030 un acumulado de 2026-2030? Al fin y al cabo, son proyectos únicos, no repetidos.
La compañía habló de que no iban a diluir más, que con lo que tenían era necesario. Incluso pudimos hablar con el CFO en directo, que nos confirmó la existencia de alternativas. En este sentido, han vuelto a sobreprometer, con el extra de que lo han hecho en mínimos y necesitando financiarse a unos niveles extremadamente negativos.
Existe un covenant que no aparece en la presentación porque se cumple justo tras la finalización del próximo informe. Esto les salva de tener que comentarlo. Si no son capaces de alcanzar un nivel de EBITDA que a día de hoy resulta difícil, parte de la deuda deberá ser devuelta.
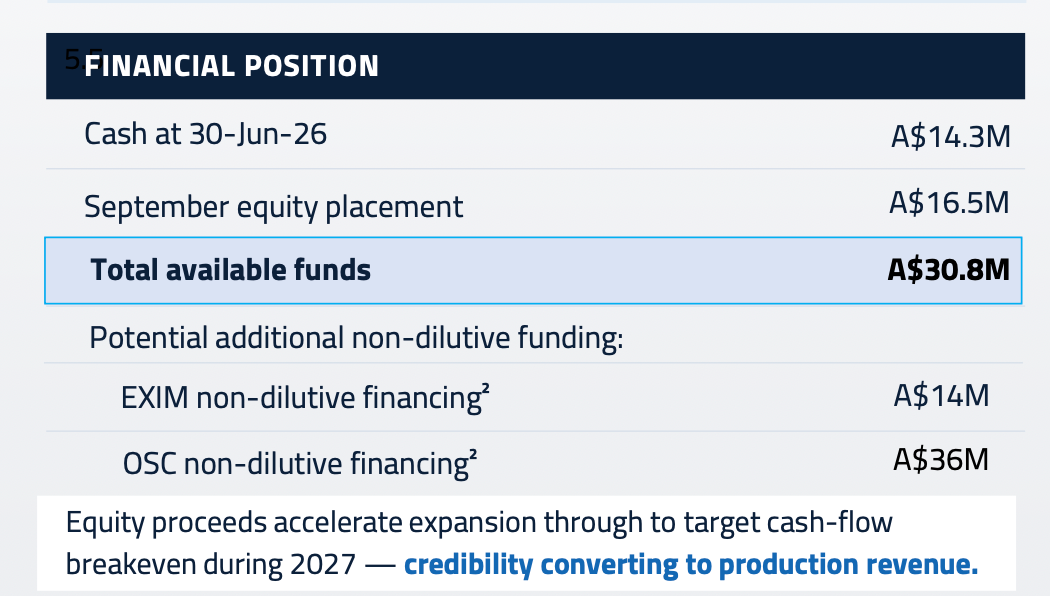
En la página 11 suman "caja a 30 de jun $14,3m + colocación $16,5m = Total available funds $30,8m". Esto es sumamente engañoso, ya que están sumando dinero de septiembre a un saldo de junio, dos meses y $5 millones de quema antes, y sin descontar los 6,9m pignorados. Los fondos realmente libres deberían estar en torno a los 18m, o lo que es lo mismo, es posible otra ampliación de capital en H1 de 2027 si no llegan las alternativas antes.
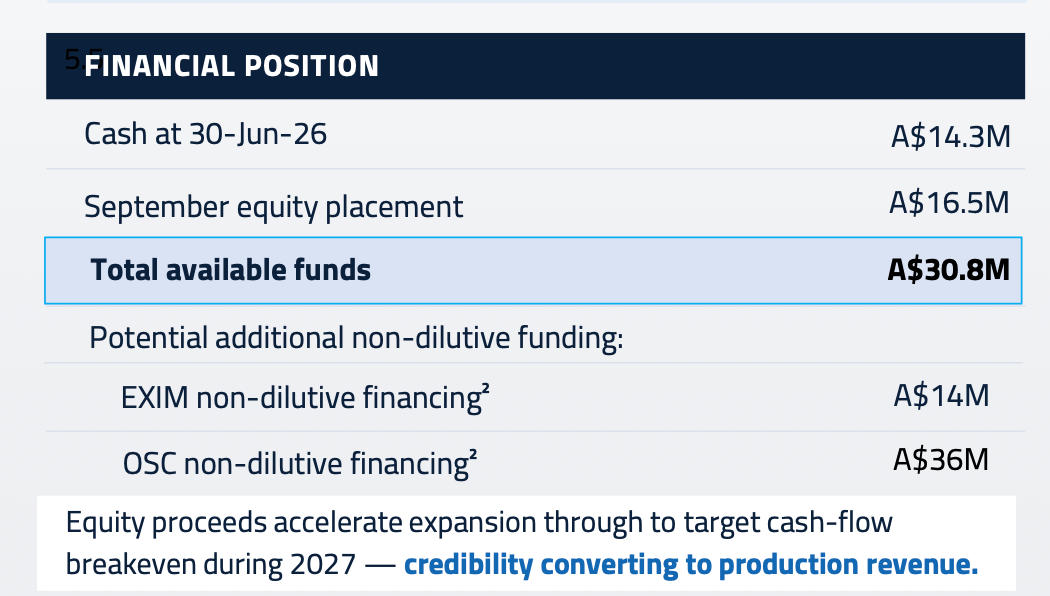
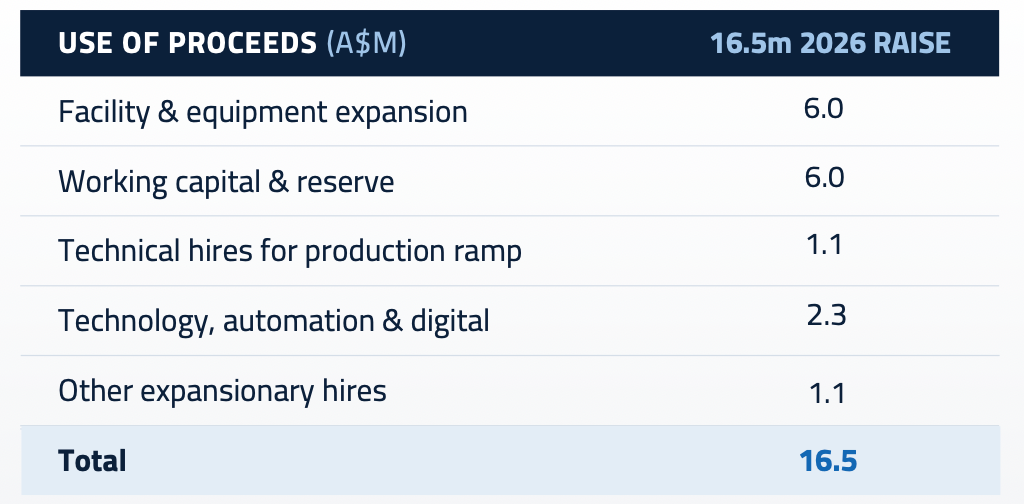
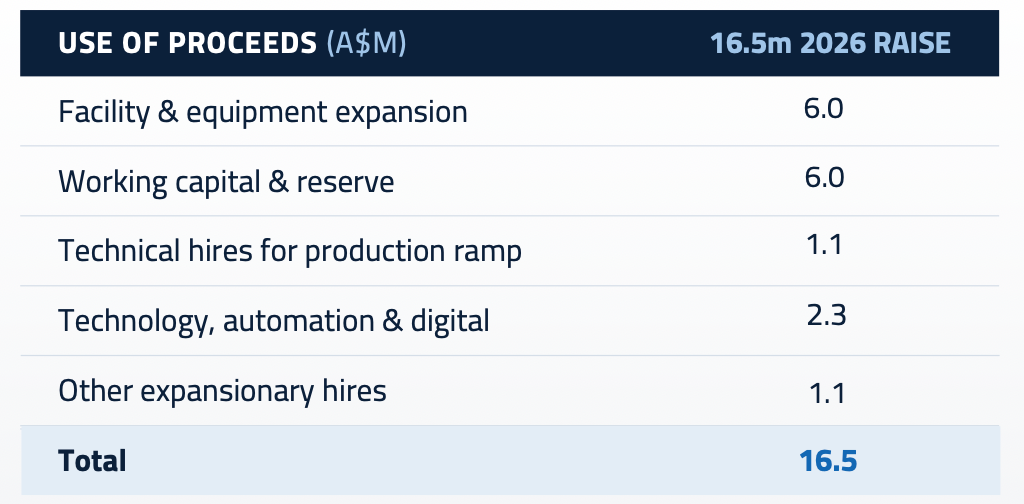
La compañía comenta que los fondos de la ampliación de capital van a utilizarse para próximas fases de crecimiento. La realidad es que hasta un 50% de él va a tapar agujeros: working capital + salarios. Esto no lo comentan, no es honesto.
Buen análisis, Dani.
Lamentablemente, no todas las inversiones resultan bien.
Se complica aún más cuando basamos nuestros cálculos en mentiras.
Este equipo directivo no merece ninguna credibilidad, y ese es un factor fundamental para cualquier tesis de inversión.
Admiro tu integridad.
Saludos
António Tavares
Ten conservas bien para tener 40 años, eehhh.